「株や投資信託の評価額が、たった数日で何十万円も減ってしまった…」
「これ以上下がる前に、今のうちに売ったほうがいいの?」
「積立投資や変額保険は、いったん止めたほうがいい?」
2026年11月6日、日経平均株価は前の日より3,643円安い5万7,434円で取引を終えました。1日の下げ幅としては、過去3番目の大きさです。前の日の米国市場で、AIに関わる株が大きく売られたことがきっかけでした。
ニュースで「暴落」「過去3番目」と聞くと、不安になるのは自然なことです。
ただ、先に結論をお伝えすると、
当分使う予定のないお金で投資をしているなら、「慌てて売らない」「無理のない範囲で積立は続ける」「生活のお金とは分けておく」が基本です。
見直すとしたら、商品そのものより「お金の置き場所と割合」です。株価が大きく動いている最中に大きな決断をするより、まずは落ち着いて、持っているものを確かめるところから始めましょう。
この記事では、
- 先週の急落で何が起きたのか(数字で)
- 過去の暴落と、その後の値動き
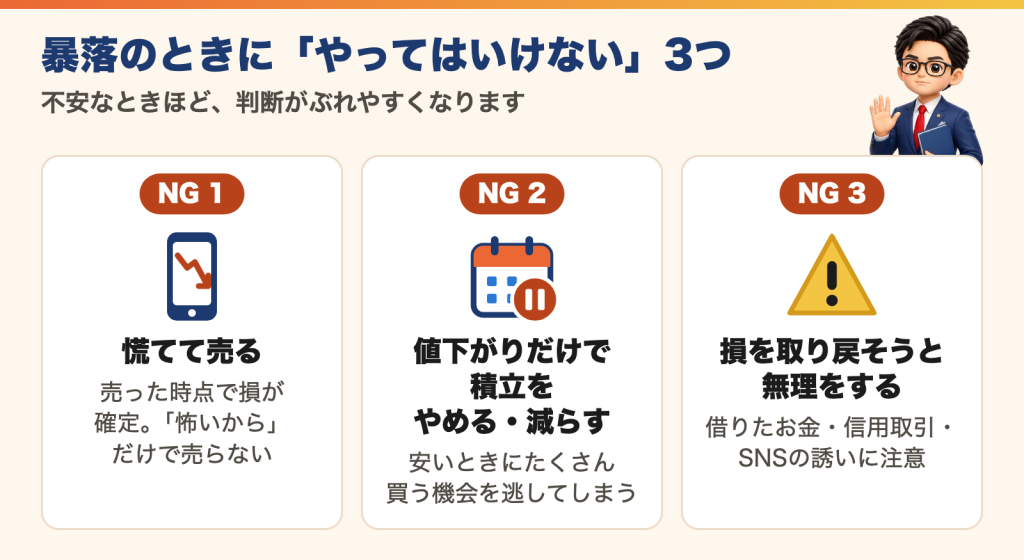
- 暴落のときにやってはいけない3つのこと
- 今日からできる5つの備え
- 株・投資信託・NISA・iDeCo・変額保険など、持っているものごとの確認ポイント
を、公的な資料や報道をもとに、FPの視点でわかりやすく解説します。数字は2026年11月11日時点で確認できたものです。
先週なにが起きた?数字で見る11月の急落
米国のAI関連株の急落がきっかけに
11月5日の米国市場では、AI向けのデータセンターに関わる株を中心に売りが広がりました。代表的な株価指数のS&P500は4.4%下落し、2025年4月の関税ショック以来の大きな下げになりました。ハイテク株の多いナスダック総合指数は5.5%、半導体株の指数(SOX指数)は12%を超えて下げています。
報道では、次のような理由が挙げられています。
- お金を借りる費用(金利)が高く、データセンターの建設が鈍るのではという心配
- AIに関わる株は上がりすぎている、という見方
- 米国の中間選挙で民主党が大きく勝ち、データセンターの建設が規制されるかもしれないという懸念
日経平均は1日で3,643円安
この流れを受けて、11月6日の東京市場も全面安になりました。日経平均は一時4,300円を超えて下げ、終値は前の日より3,643円13銭安い5万7,434円77銭(−5.96%)。5日続けての下落で、終値で6万円を下回ったのは5月20日以来、約半年ぶりです。東証プライム市場で値上がりしたのは21銘柄だけで、1,523銘柄が値下がりしました。
| 日付 | 日経平均の終値 | できごと |
|---|---|---|
| 2026年6月25日 | 7万2,366円34銭 | 終値での最高値 |
| 10月6日 | 7万683円98銭 | 10月の終値で一番高い日 |
| 10月15日 | 6万4,425円95銭 | 1日で3,318円安 |
| 11月5日 | 6万1,077円90銭 | この日の夜、米国でAI関連株が急落 |
| 11月6日 | 5万7,434円77銭 | 1日で3,643円安 |
| 11月10日 | 6万459円58銭 | 2日続けて上がり、6万円台に戻る |
10月半ばから下げが続いていたところに、米国の急落が重なった形です。6月の最高値からは、2割(20.6%)を超える下落になりました。
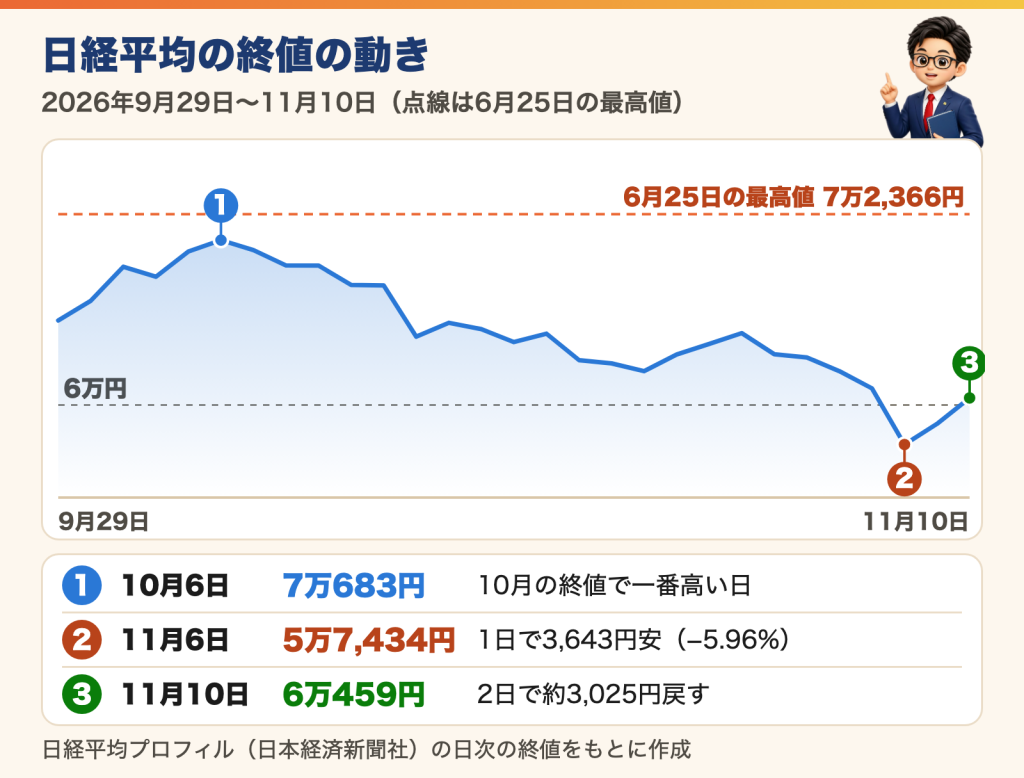
その後、11月9日・10日と2日続けて値上がりし、10日の終値は6万459円58銭と、6万円台に戻りました。6日の終値から約3,025円(約5.3%)の戻りです。ただ、ここから先の値動きはだれにもわかりません。荒い値動きがしばらく続く可能性もあります。
「過去3番目」でも、下落率で見ると…
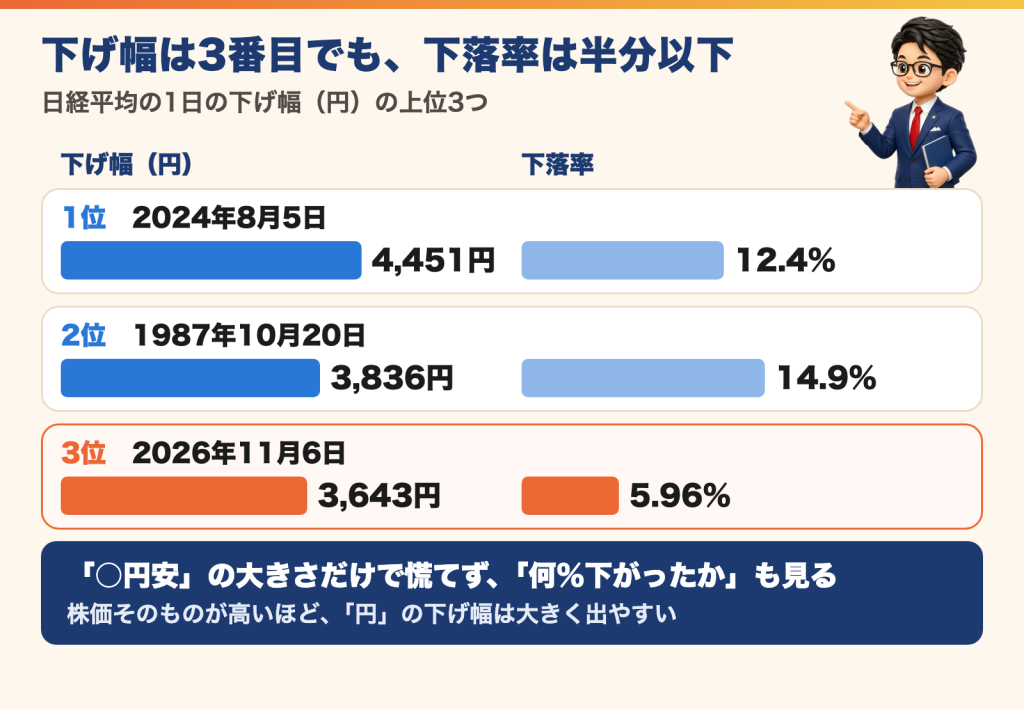
ここで豆知識をひとつ。株価の下げ幅を「円」で比べると、株価そのものが高いほど、大きな数字が出やすくなります。
| 1日の下げ幅(円) | 日付 | 下げ幅 | 下落率 |
|---|---|---|---|
| 1位 | 2024年8月5日 | 4,451円 | 12.4% |
| 2位 | 1987年10月20日 | 3,836円 | 14.9% |
| 3位 | 2026年11月6日 | 3,643円 | 5.96% |
1987年のブラックマンデーのとき、日経平均の終値は2万1,910円でした。そこから14.9%下げて3,836円安です。今回は6万円を超える水準から、5.96%の下げで3,643円安でした。下落率で見ると、1987年や2024年の半分以下です。
ニュースの「○円安」という数字の大きさだけで慌てず、「何%下がったのか」も見るようにしましょう。
暴落は「ときどき来るもの」|過去の暴落と、その後
株価が大きく下がる場面は、これまでも何度もありました。
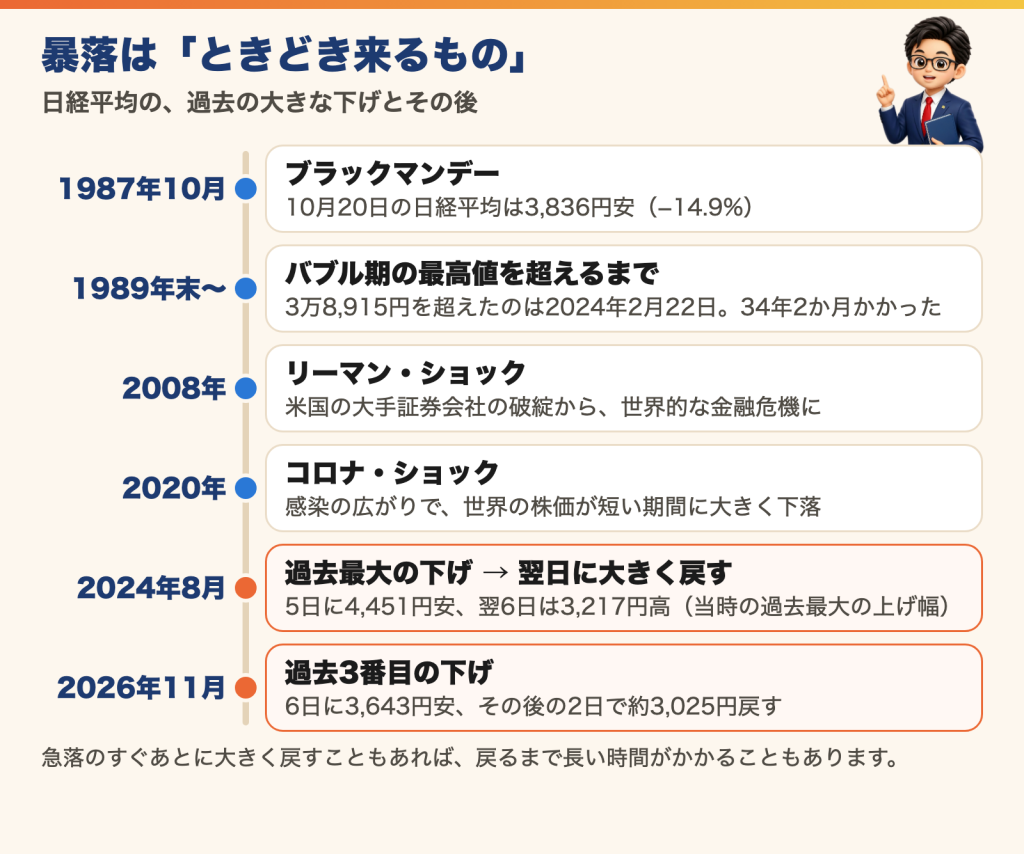
- 1987年10月 ブラックマンデー:米国の株価の大暴落を受けて、10月20日の日経平均は3,836円安(−14.9%)
- 1990年代〜 バブル崩壊:1989年末につけた最高値3万8,915円を超えたのは、2024年2月22日。34年2か月かかりました
- 2008年 リーマン・ショック:米国の大手証券会社の破綻をきっかけに、世界的な金融危機に
- 2020年 コロナ・ショック:感染の広がりで、世界の株価が短い期間に大きく下落
- 2024年8月5日:1日で4,451円安(下げ幅で過去最大)。ところが翌6日は3,217円高と、当時の過去最大の上げ幅
- 2026年11月6日:3,643円安(下げ幅で過去3番目)。その後の2日で約3,025円戻す
ここから、2つのことが見えてきます。
1つめは、大きく下げた日のすぐ近くに、大きく上がる日が来ることがあることです。2024年8月も今回も、急落のあとすぐに大きく戻す日がありました。下がった日に慌てて売ると、その直後の戻りを取り逃しやすくなります。
2つめは、いつ・どこまで戻るかは、だれにもわからないことです。バブル期の最高値を超えるまでに34年かかったように、戻るまでに長い時間がかかることもあります。
だからこそ大切なのが、値下がりしても困らないお金で投資をすることと、1つの国や会社に偏らないように分けておくことです。
暴落のときに「やってはいけない」3つのこと
1. 慌てて売る
値下がりしている間は、まだ「含み損」です。売った時点で、損が確定します。
もちろん、売ることがいつも間違いというわけではありません。近いうちに使う予定のお金なら、現金に戻しておく判断もあります。避けたいのは、「怖いから」という理由だけで、計画になかった売却をすることです。
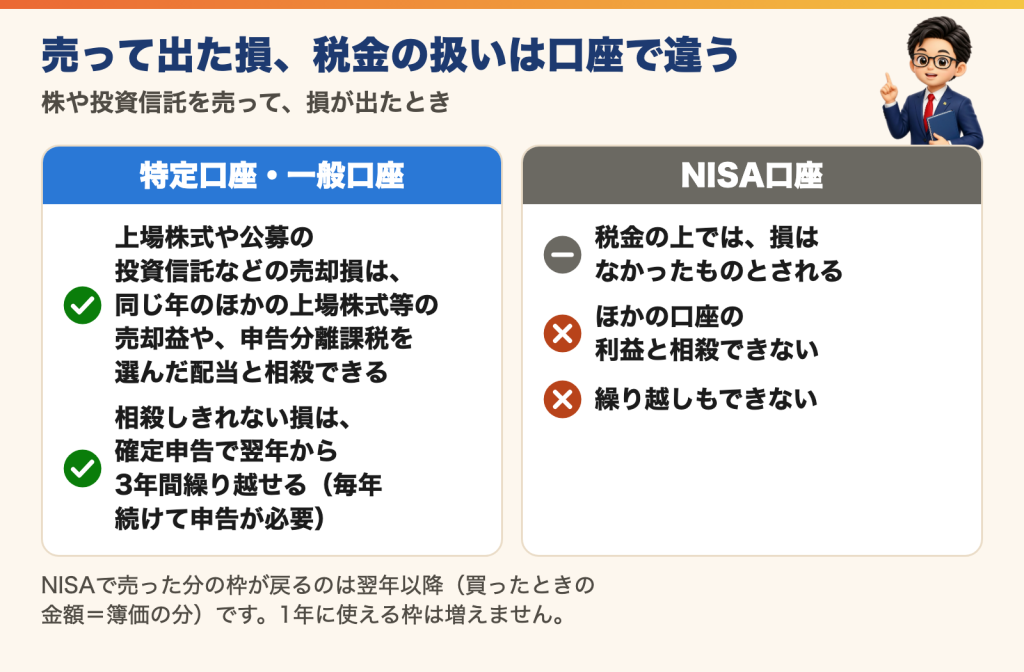
売って出た損の税金の扱いも、口座によって違います。
| 口座 | 売って出た損の扱い |
|---|---|
| 特定口座・一般口座 | 上場株式や公募の投資信託などの売却損は、同じ年のほかの上場株式等の売却益や、申告分離課税を選んだ配当と相殺(損益通算)できる。相殺しきれない損は、確定申告をすれば翌年から3年間繰り越せる(繰り越す間は毎年続けて申告が必要) |
| NISA口座 | 税金の上では、損はなかったものとされる。ほかの口座の利益と相殺できず、繰り越しもできない |
NISAで売った分の枠は、翌年以降に、買ったときの金額(簿価)の分だけ戻ります。戻るのは生涯の枠(非課税保有限度額1,800万円)で、1年に使える枠(つみたて投資枠120万円・成長投資枠240万円)が増えるわけではありません。「売ってもまたすぐ同じように買い直せる」とは限らない点も、知っておきましょう。
2. 値下がりだけを理由に、積立をやめる・減らす
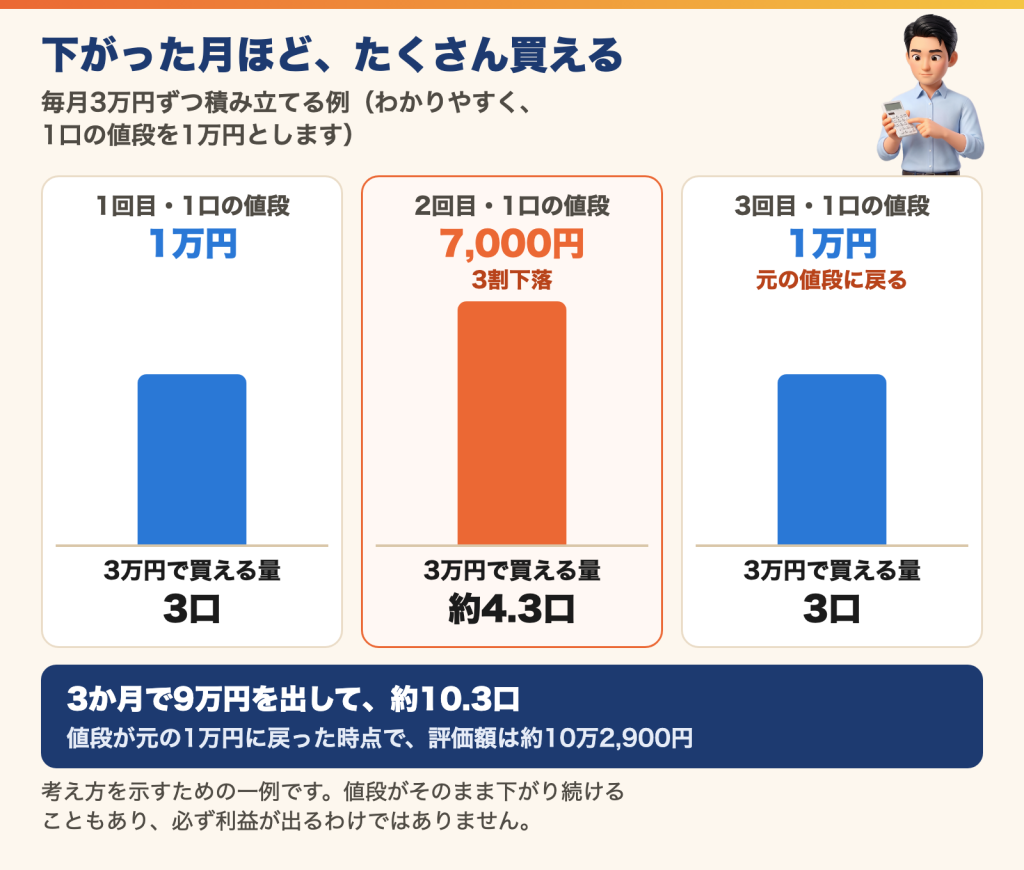
毎月決まった金額を積み立てていると、値段が下がった月ほど、たくさんの量(口数)を買えます。
たとえば、毎月3万円ずつ積み立てる場合で考えてみましょう(わかりやすく、1口の値段を1万円とします)。
| 1口の値段 | 3万円で買える量 |
|---|---|
| 1万円 | 3口 |
| 7,000円(3割下落) | 約4.3口 |
| 1万円(元の値段に戻る) | 3口 |
3か月で9万円を出して、約10.3口を買えたことになります。値段が元の1万円に戻った時点で、評価額は約10万2,900円です。
下がったときに積立を止めてしまうと、この「安いときにたくさん買う」機会を逃してしまいます。iDeCoや会社の確定拠出年金、NISAのつみたて投資枠など、毎月の積立はどれも考え方は同じです。
もちろん、収入が減った、もしものときのお金が足りないといった事情があるなら、積立の額を見直すのは自然な判断です。避けたいのは、値下がりだけを理由に止めてしまうことです。
ただし、これは考え方を示すための一例です。値段がそのまま下がり続けることもあり、積立なら必ず利益が出るわけではありません。詳しくはドルコスト平均法を解説した記事をご覧ください。
3. 損を取り戻そうと無理をする
「下がった分を一気に取り戻したい」と思ったときほど、危ない選択をしがちです。
- 生活費や、借りたお金で買い増す
- 信用取引やレバレッジ型の商品で、大きく勝負する
- SNSやメッセージで届く「必ず取り戻せる」「特別な銘柄を教える」といった誘いに乗る
信用取引は、証券会社に預けたお金(委託保証金)の約3倍まで売買できる取引です。そのぶん値下がりしたときの損も大きくなり、保証金が足りなくなると、追加の入金(追証)を求められます。
また、警察庁によると、SNSなどをきっかけにした投資詐欺の被害は、2026年1〜9月だけで7,580件・991億円にのぼります(暫定値)。相場が荒れて不安な時期は、こうした誘いが心に入り込みやすくなります。知らない相手からの投資の誘いには乗らないようにしましょう。
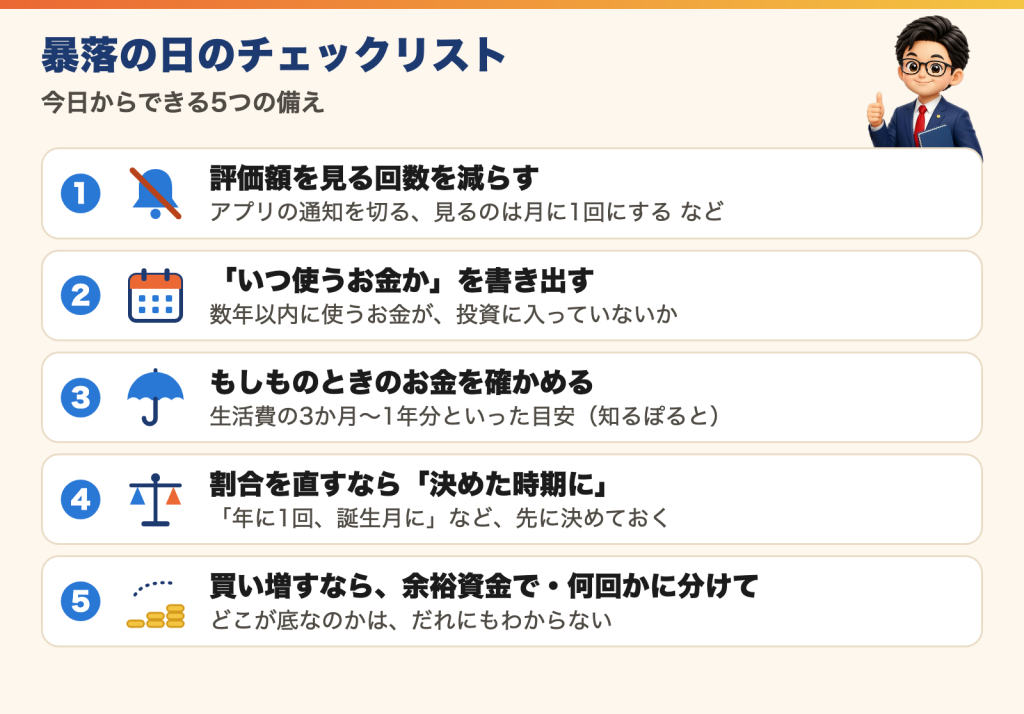
今日からできる5つの備え
1. 評価額を見る回数を減らす
1日に何度も評価額を見ていると、不安が大きくなって、判断がぶれやすくなります。長く持つつもりのお金なら、アプリの通知を切る、見るのは月に1回にするなど、少し距離を置くのも1つの方法です。
2. 「いつ使うお金か」を書き出す
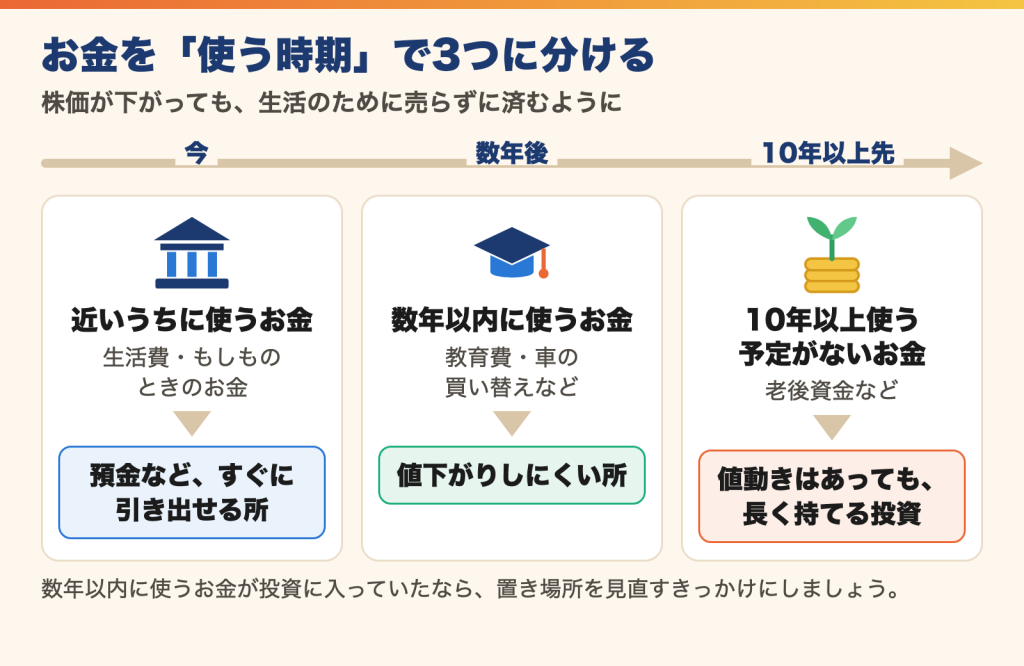
投資しているお金を、使う時期で分けてみましょう。
- 近いうちに使うお金(生活費・もしものときのお金)→ 預金など、すぐに引き出せる所
- 数年以内に使うお金(教育費・車の買い替えなど)→ 値下がりしにくい所
- 10年以上使う予定がないお金 → 値動きはあっても、長く持てる投資
10年以上使わないお金なら、今回の下げも「長い時間の中の一場面」と考えやすくなります。反対に、数年以内に使うお金が投資に入っていたなら、置き場所を見直すきっかけにしましょう。分け方の例は、ボーナスとNISAの記事でも紹介しています。
3. もしものときのお金(生活防衛資金)を確かめる
失業や病気で働けなくなったときに使うお金です。公的な機関の解説では、生活費の3か月〜1年分といった目安が示されています(知るぽると)。金融庁のサイトでも、働きながらなら3か月から半年程度という目安が紹介されています。
このお金が手元にあれば、株価が下がっている最中に、生活のために投資を売らなくて済みます。暴落への一番の備えは、実は投資の外にあるのです。
4. 割合を直すなら「決めた時期に」
株・債券・預金などの割合は、株価が大きく動くと、知らないうちに変わります。株が大きく下がれば、全体に占める株の割合は小さくなります。
割合を元に戻すこと(リバランス)は、「年に1回、誕生月に」などと時期をあらかじめ決めておくと、暴落の最中に気持ちで動かずに済みます。
5. 買い増すなら、余裕資金で・何回かに分けて
値下がりは、同じ金額でたくさん買える時期でもあります。ただ、どこが底なのかはだれにもわかりません。買い増すなら、生活に影響しない余裕資金の範囲で、何回かに分けてが基本です。
もう1つおすすめしたいのが、「こうなったら、こうする」という自分のルールを、紙に書いておくことです。相場が荒れているときほど、ふだんどおりの判断は難しくなります。
持っているものごとの確認ポイント
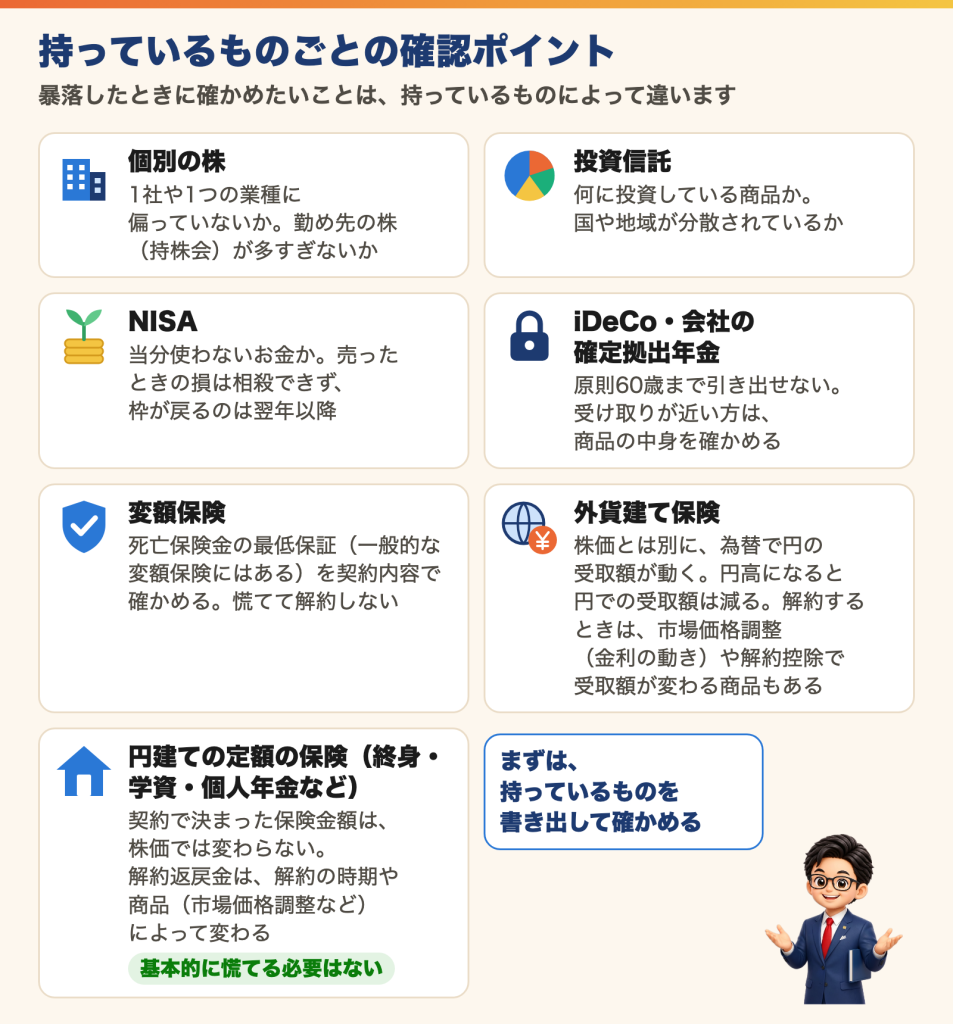
暴落したときに確かめたいことは、持っているものによって違います。
| 持っているもの | 暴落で起きること | 確かめたいこと |
|---|---|---|
| 個別の株 | 会社によっては、全体より大きく下がる | 1社や1つの業種に偏っていないか。勤め先の株(持株会)が多すぎないか |
| 投資信託 | 中身の株などに合わせて、基準価額が下がる | 何に投資している商品か。国や地域が分散されているか |
| NISA | 中身の商品の値段が下がる | 当分使わないお金か。売ったときの損は相殺できず、枠が戻るのは翌年以降 |
| iDeCo・会社の確定拠出年金 | 運用している商品の評価額が下がる | 原則60歳まで引き出せない。受け取りが近い方は、商品の中身を確かめる |
| 変額保険 | 解約返戻金が下がる | 死亡保険金の最低保証(一般的な変額保険にはある)を契約内容で確かめる。慌てて解約しない |
| 外貨建て保険 | 株価とは別に、為替で円の受取額が動く | 円で受け取るときの為替。円高になると円での受取額は減る。解約するときは、市場価格調整(金利の動き)や解約控除で受取額が変わる商品もある |
| 円建ての定額の保険(終身・学資・個人年金など) | 契約で決まった保険金額は、株価では変わらない | 基本的に慌てる必要はない。解約返戻金は、解約の時期や商品(市場価格調整など)によって変わる |
勤め先の株を多く持っている方は、少し注意が必要です。勤め先の業績が悪くなると、お給料と株の値段の両方に影響が出るかもしれません。仕事と資産が同じ会社に偏りすぎていないか、確かめておきましょう。
変額保険は「保証される部分」と「されない部分」を分けて考える
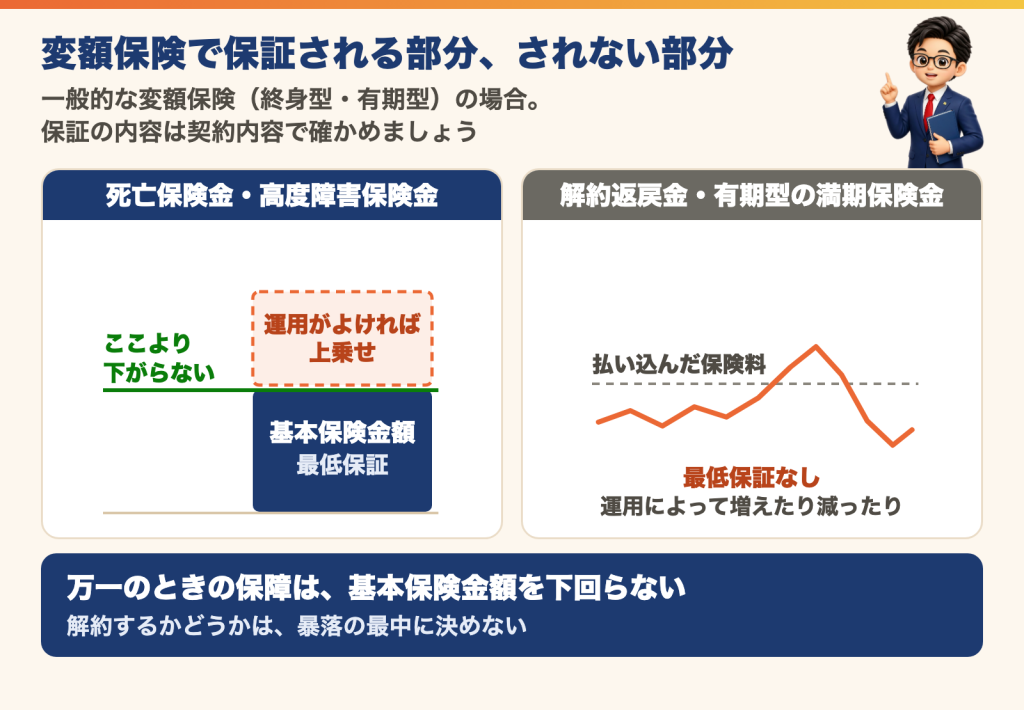
変額保険は、払った保険料を株式や債券などで運用し、その成果によって保険金や解約返戻金が変わる保険です。株価が下がると心配になりますが、保証されている部分とされていない部分を分けて考えると、落ち着いて判断しやすくなります。
一般的な変額保険(終身型・有期型)の場合、次のようになっています。
- 死亡保険金・高度障害保険金:運用がふるわなくても、基本保険金額は最低保証されます
- 解約返戻金:最低保証はありません(有期型の満期保険金も同じ)
つまり、一般的な変額保険なら、万一のときの保障は、株価が下がっても基本保険金額を下回りません。いっぽうで、今解約すると、値下がりした解約返戻金を受け取ることになり、払い込んだ保険料より少なくなることがあります。
ただし、保証の内容は商品や契約によって違います。たとえば変額個人年金保険は、年金を受け取る前に亡くなったときの死亡給付金に最低保証があるものが多いものの、ないものもあります。ご自身の契約は、「契約概要」や「ご契約のしおり」などで確かめておきましょう。
解約するかどうかは、暴落の最中に決めるのではなく、「その保障が今も必要か」「いつまで持つつもりか」を整理してから考えましょう。新NISAとの違いは、新NISAと変額保険を比べた記事で解説しています。
よくある質問
Q. 今から投資を始めるのは危ないですか?
暴落のあとは、「今は怖い」と感じやすい時期です。ただ、相場の底や天井を当てるのは、専門家でも難しいとされています。始めるなら、生活に影響しない金額から、毎月少しずつ積み立てる方法にすると、買う時期を分けられます。考え方は、株高の今、NISAを始めるのは危険?の記事でも解説しています。株価が高いときも低いときも、基本の考え方は同じです。
Q. 暴落は買い増しのチャンスですか?
同じ金額でたくさん買えるのは確かですが、さらに下がる可能性もあります。買い増すなら、余裕資金の範囲で、何回かに分けて。もしものときのお金を削ってまで買うのは避けましょう。
Q. 含み損の株や投資信託は、売って税金を減らしたほうがいいですか?
特定口座や一般口座なら、上場株式や公募の投資信託などを売って出た損を、同じ年のほかの上場株式等の売却益や、申告分離課税を選んだ配当と相殺したり、確定申告で翌年から3年間繰り越したりできます(繰り越す間は、毎年続けて確定申告が必要です)。ただ、税金のことだけで売るのではなく、売ったあとのお金をどうするかまで考えてから決めましょう。NISA口座の損は、相殺も繰り越しもできません。
Q. 近いうちに使うお金が投資に入っていたら、どうすればいいですか?
使う時期が近いほど、値下がりから戻るのを待つ時間がありません。たとえばお子さんの教育費なら、使う時期から逆算して、少しずつ値下がりしにくい所へ移していく方法があります。一度に全部を動かすより、計画を立てて何回かに分けたほうが、売る時期の偏りを抑えられます。
まとめ|暴落の日に「何もしない」を選べるように、ふだんから決めておく
株価が大きく下がったときのポイントをまとめます。
- 11月6日の日経平均は3,643円安(−5.96%)。円の下げ幅は過去3番目だが、下落率で見ると1987年や2024年の半分以下
- 過去にも暴落は何度もあり、急落のすぐあとに大きく戻した日もあれば、戻るまで30年以上かかった例もある
- やってはいけないのは、慌てて売る・値下がりだけを理由に積立をやめる・損を取り戻そうと無理をするの3つ
- 備えは、見る回数を減らす・使う時期で分ける・もしものときのお金・決めた時期に割合を直す・余裕資金で分けて買う
- 一般的な変額保険は、死亡保険金に最低保証あり、解約返戻金は最低保証なし。保証の中身は契約内容で確かめ、解約は暴落の最中に決めない
まずは、持っている株や投資信託、保険を書き出して、「いつ使うお金か」を1つずつ確かめるところから始めてみてください。それだけで、次に株価が大きく動いたときも、落ち着いて判断しやすくなります。
※投資には元本割れのおそれがあります。この記事は株価が大きく下がったときの考え方を解説するもので、特定の金融商品の売買をおすすめするものではありません。最終的な判断はご自身でお願いします。
【参考資料】
日本経済新聞社「日経平均プロフィル」(日経平均株価の日次の終値)
株探ニュース(松井証券に掲載)「日経平均 大引け|5日続落、半導体関連中心に値を崩し6万円割れ(11月6日)」(2026年11月6日)
AP通信(KPTV に掲載)「A brutal sell-off for AI stocks sends Wall Street reeling; S&P 500 sees worst day since 2025 ‘Liberation Day’ tariffs」(2026年11月5日)
共同通信(秋田魁新報に掲載)「東証最高値、終値3191円高 7万2366円、AI拡大に期待」(2026年6月25日)
SBI証券「日経平均株価が過去最大の下落幅。今後どうみる?」(2024年8月5日)/株探「明日の株式相場に向けて=「陰の陽はらみ」で天下分け目の水曜日へ」(2024年8月6日)
東洋経済オンライン「日経平均の歴代下落ランキング「ワースト20」」(2020年3月)/nippon.com「日経平均株価、34年2カ月ぶりの最高値更新」(2024年2月)
警察庁「令和8年9月末における特殊詐欺の認知・検挙状況等について(暫定値)」(2026年11月11日)
日本取引所グループ「信用取引制度の概要」/SMBC日興証券「信用取引の「委託保証金率」「委託保証金維持率」とは?」
国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」
金融庁「NISAを知る」「NISAを利用する皆さまへ」「本音が飛び出す!つみたてNISA座談会(第2回)」
知るぽると「資金繰りは使う時期に合わせて短期・中期・長期で考える」
国民年金基金連合会「iDeCoの特徴」
生命保険文化センター「変額保険」「外貨建て生命保険の場合の税金の取扱いは?」