「冬のボーナスが出たら、NISAにまとめて入れてしまっていいの?」
「普通預金の金利が上がったと聞いたけど、預金のままではダメ?」
「NISAがまた変わるらしい。来年まで待ったほうがいいのかな…」
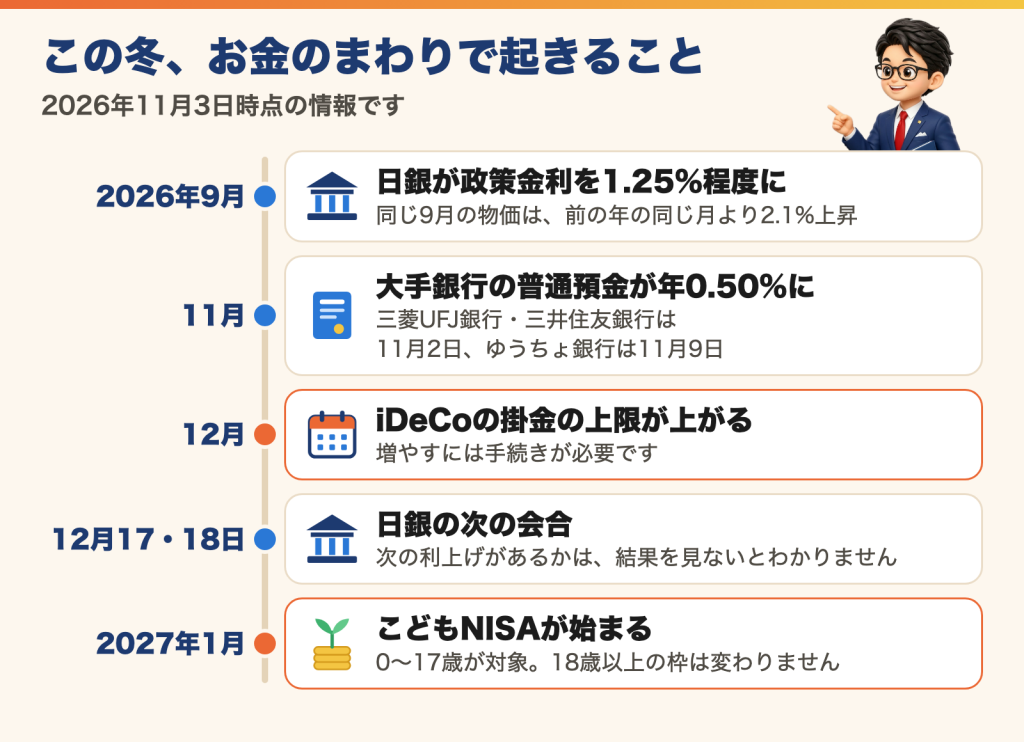
今年の冬のボーナスは、例年と少し状況が違います。日本銀行の利上げで、三菱UFJ銀行や三井住友銀行などの普通預金金利は年0.5%になり、12月にはiDeCo(イデコ)の掛金の上限が上がります。2027年1月からは、0〜17歳を対象にした「こどもNISA」が始まります。
ただ、先に結論をお伝えすると、
ボーナスの置き場所は「NISAか預金か」の二択ではなく、「いつ使うお金か」で分けて考えると迷いにくくなります。
近いうちに使うお金と、もしものときのお金は預金に残す。そのうえで、当分使う予定のないお金でNISAを、老後まで使わないお金でiDeCoを検討する。この順番なら、金利や相場の先行きが読めなくても、判断がぶれにくくなります。なお、18歳以上の方の年間の枠と生涯の上限は、2027年の改正でも変わりません。
この記事では、
- 今年のボーナスで何が違うのか(利上げ・物価・iDeCo・NISA)
- ボーナスを分ける順番と、手取り30万円の例
- NISAに一括で入れるときと、分けて入れるときの違い
- 2027年のNISA改正で決まったこと・まだ決まっていないこと
を、公的な資料をもとにわかりやすく解説します。数字は2026年11月3日時点のものです。
まず結論|今年のボーナスで考えたい順番
細かい話に入る前に、全体の順番を整理しておきましょう。上から順にお金を割り当てていきます。
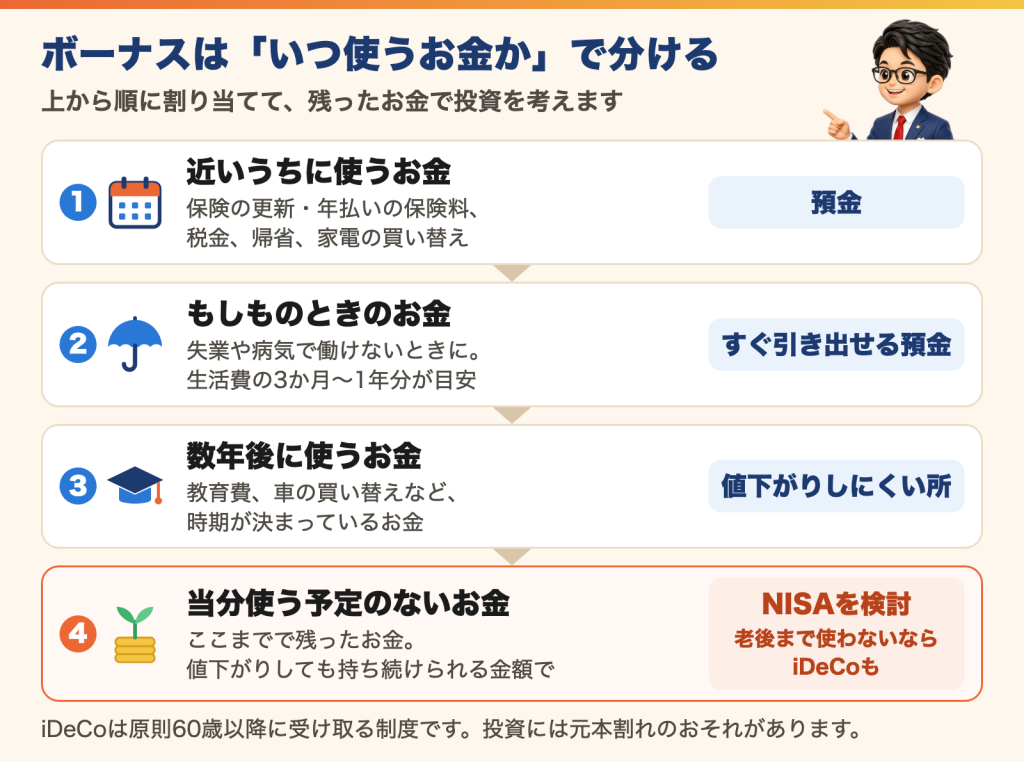
大事なのは、「増やしたいかどうか」より先に「いつ使うか」を決めることです。投資は値下がりすることもあるので、近いうちに使うお金を入れてしまうと、下がったときに売らざるを得なくなります。
今年は何が違う?4つの変化
1. 利上げで、預金の利息が増えた
日本銀行は2026年9月に政策金利を1.25%程度へ引き上げ、10月30日の会合では据え置きました。次の会合は12月17日・18日です。
預金の金利も上がっています。三菱UFJ銀行や三井住友銀行の普通預金金利は2026年11月2日から年0.40%→0.50%、ゆうちょ銀行の通常貯金は11月9日から同じく年0.50%です。
年0.5%が1年間続くと仮定すると、100万円の利息は税引前で5,000円です。
2. それでも、物価の上がり方のほうが大きい
一方で、2026年9月の消費者物価指数は、前の年の同じ月とくらべて2.1%の上昇でした(総務省)。
日銀も、基調的な物価上昇率が「2%の物価安定の目標と概ね整合的な水準」にあるとしています。
身近な金額に置きかえると、次のようになります。
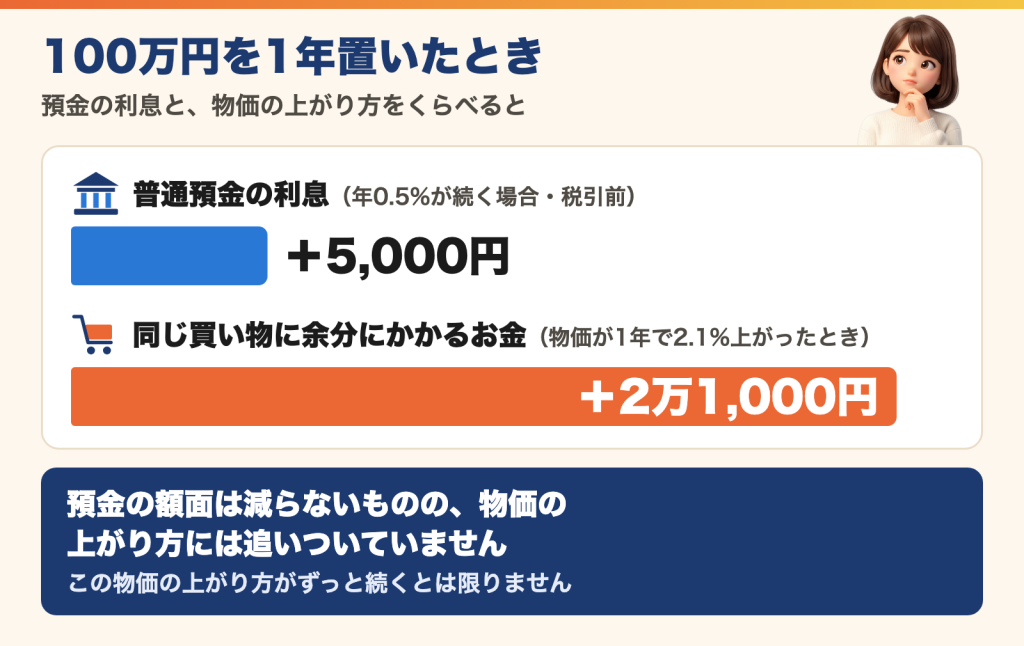
9月の物価と11月3日時点の預金金利をくらべると、預金の額面は減らないものの、物価の上がり方には追いついていません。もちろん、この物価の上がり方がずっと続くとは限りません。
「だから全部投資に」ではなく、「長く使わないお金まで預金だけに置くかどうか」を考える材料にしましょう。
3. 12月から、iDeCoの掛金の上限が上がる
2026年12月に、iDeCoの制度が変わります。会社員や公務員、自営業の方の多くは、毎月出せる掛金の上限が上がります。
| 区分 | 変更前 | 2026年12月から |
|---|---|---|
| 企業年金がない会社員 | 月2万3,000円 | 月6万2,000円 |
| 企業年金がある会社員 | 区分ごとに異なる | 月6万2,000円から勤務先の掛金を引いた額まで |
| 公務員 | 月2万円 | 月5万4,000円 |
| 自営業・フリーランスなど | 国民年金基金などと合わせて月6万8,000円 | 国民年金基金などと合わせて月7万5,000円 |
企業年金がある方の「勤務先の掛金」は、企業型DCの事業主掛金と、確定給付企業年金(DB)などの掛金相当額の合計です。金額によっては、iDeCoの上限が小さくなったり、掛金を出せなくなったりします(iDeCoの最低掛金は月5,000円です)。企業型DCのマッチング拠出を利用している間は、iDeCoに加入できません。
専業主婦(夫)などの第3号被保険者の方は、上限は変わりません。
あわせて、60歳以上70歳未満の方も、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなどの要件を満たせば、掛金を出せるようになります。掛金は全額が所得控除の対象なので、増やせば控除の対象も増えます。実際に税金がいくら軽くなるかは、所得や税率によって変わります。
注意したいのは、上限が上がっても、今の掛金は自動では増えないことです。増やしたい方は手続きが必要です。
- 2026年12月分(2027年1月引き落とし分)から増やしたい方は、加入している運営管理機関に手続きを確認する
- オンラインの手続き(e-iDeCo)の案内期間は12月1日〜24日。使えるかは運営管理機関によって違い、期間内でも12月分に間に合わず、2027年1月分以降の反映になることがある
- 掛金の変更は通常1年(12月分〜翌年11月分)に1回。ただし、2026年12月1日〜2027年11月30日に運営管理機関が受け付けた分で、加入区分ごとの条件を満たして初めて増やす場合は、回数に数えない特例がある(例:企業年金がない会社員は、変更後の掛金が月2万4,000円以上6万2,000円以下。企業年金がある方などの条件は運営管理機関に確かめる)
詳しい改正の内容は、iDeCoの改正を解説した記事でも紹介しています。
4. 2027年1月から、NISAも変わる
もう1つが、NISAの改正です。2027年1月から、0〜17歳を対象にした「こどもNISA」が始まります。ただし、決まったことと、まだ決まっていないことが混ざって伝わりやすいので、後ほど分けて整理します。
ボーナスを分ける順番|手取り30万円の例
参考までに、2025年の年末賞与は、賞与が支給された事業所(規模5人以上)の1人あたり平均で42万4,889円(前年比2.8%増)でした(厚生労働省 毎月勤労統計調査)。ここから社会保険料や税金が引かれたものが手取りです。
ここでは、この平均額とは別に、わかりやすく手取り30万円と仮定して考えてみましょう。
順番1|近いうちに使うお金を先によける
冬のボーナスの時期は、出ていくお金も重なります。先に書き出しておきましょう。
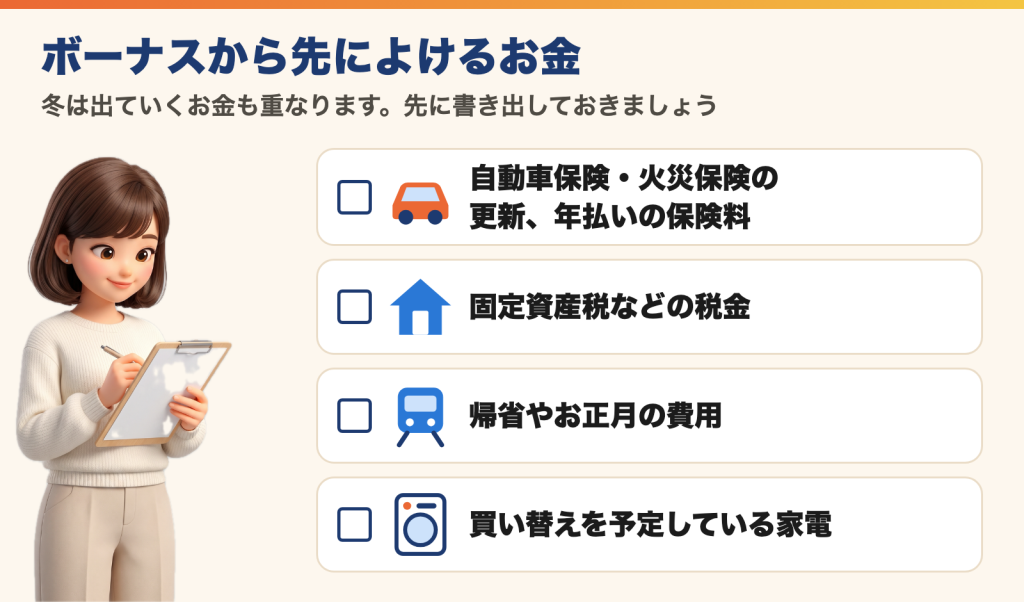
なお12月は、年末調整で払いすぎの所得税が戻ってくる方もいます。今年の変更点は年末調整の記事にまとめています。
順番2|もしものときのお金を確かめる
失業や病気で働けなくなったときに使うお金です。公的な機関の解説でも、生活費の3か月〜1年分といった目安が示されています(知るぽると)。金融庁のサイトでは、働きながらなら3か月から半年程度という目安も紹介されています。家族構成や働き方で変わるので、幅のある目安と考えてください。
たとえば毎月の生活費が25万円なら、3か月分で75万円です。すぐに引き出せる預金に置いておきましょう。
病気やけがへの備えは、高額療養費制度などの公的な制度、民間の保険、手元の預金を合わせて考えます。保険で備えている部分と、預金で備える部分の両方を見ておくと、必要な預金の額が見えやすくなります。
順番3|数年後に使うお金は、値下がりしにくい所に
お子さんの教育費や車の買い替えなど、時期が決まっているお金です。使う時期が近いほど、値下がりで困らない置き場所が向いています。
順番4|当分使わないお金で、NISAやiDeCoを考える
ここまでで残ったお金が、投資を検討するお金です。NISAは売却すれば現金に戻せますが、値下がりすることもあります。iDeCoは原則60歳以降に受け取る制度なので、老後まで使わないと割り切れるお金に限ります。
手取り30万円なら、家計の状況によって次のように変わります。
| 家計の状況 | 近いうちに使う | 預金に足す | 投資に回す候補 |
|---|---|---|---|
| もしものときのお金がまだ足りない | 10万円 | 20万円 | 0円 |
| もしものときのお金はあり、数年後の教育費があと10万円足りない | 10万円 | 10万円 | 10万円 |
| もしものときのお金も、数年後に使うお金も足りている | 10万円 | 0円 | 20万円 |
※金額は考え方を示す一例です。iDeCoの掛金は基本的に毎月払うものなので、ボーナスから一度に入れるのではなく、増やした掛金を払う分として取っておく形になります(月を指定して払う方法の扱いは、運営管理機関に確かめましょう)。
1円も投資に回らない年があっても、失敗ではありません。まず預金を整えることも、立派な資産形成の一歩です。
NISAに一括で入れていい?一括と分割の違い
一括で入れられるのは「成長投資枠」
NISAには2つの枠があり、買い方のルールが違います。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間の上限 | 120万円 | 240万円 |
| 生涯の上限(非課税で持てる残高。買った金額で計算) | 2つの枠を合わせて1,800万円 | 1,800万円のうち1,200万円まで |
| 買い方 | あらかじめ銘柄を決めて、定期的に続けて買う(年1回は不可) | 制限なし(一括で買える) |
| 対象 | 積立・分散投資に適した一定の投資信託など | 上場株式・投資信託など(一定の要件あり) |
| ボーナスの使い方 | 金融機関によっては、ボーナス月の積立額だけ増やす設定ができる | 入金して、その時に買える |
つまり、ボーナスをその場でまとめて入れるなら成長投資枠、毎月の積立に上乗せするならつみたて投資枠の増額設定、という形になります。増額の設定があるか、回数や金額をどこまで変えられるかは金融機関によって違うので、利用先の案内を確認しましょう。
一括と分割、どちらがいい?
| 一括で入れる | 分けて入れる | |
|---|---|---|
| よい点 | 長く運用に回せる。手間が少ない | 買う時期が分かれ、高値でまとめて買うおそれを減らせる |
| 注意点 | 買った直後に下がると、影響を丸ごと受ける | 待っている間は預金のまま。その間に上がると、一括より少なく買うことになる |
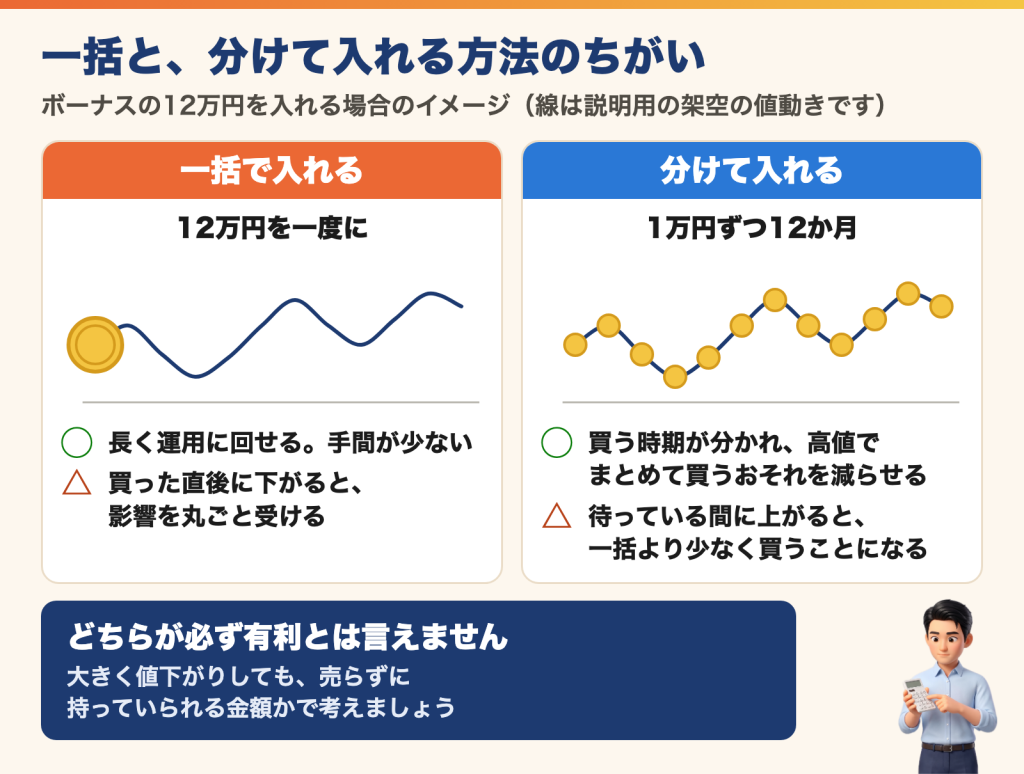
金融庁の資料でも、積立投資は一括投資にくらべて高値づかみのおそれを減らせるとされています。一方で、値上がりが続く場面では一括のほうが結果がよくなることもあり、どちらが必ず有利とは言えません。
FPの視点では、次の2つで考えると決めやすくなります。
- 大きく値下がりしても、売らずに持っていられる金額か:不安で眠れなくなる金額なら、入れすぎかもしれません
- 迷うなら、毎月の積立に分けて乗せる:たとえばボーナスの12万円を原資に、毎月の積立を1万円ずつ12か月間増やす形にできます。12か月たったら、積立額の設定を見直しましょう
相場が高いときの考え方は、株高の今、NISAを始めるのは危険かを解説した記事も参考にしてください。
年間の枠は、無理に使い切らなくていい
「年内に枠を使い切らないともったいない」という声もありますが、焦る必要はありません。その年に使わなかった年間の枠は翌年に繰り越せませんが、生涯の上限(1,800万円)が減るわけではないので、翌年以降に、その年の年間の枠の範囲で使えるからです。
なお、今年の枠で買うには、受渡日が12月31日までになるように注文する必要があります。注文してから受渡日までの間隔は商品によって違うので、年内に買いたい場合は、金融機関の締切を早めに確かめましょう。
2027年のNISA改正|決まったこと・まだ決まっていないこと
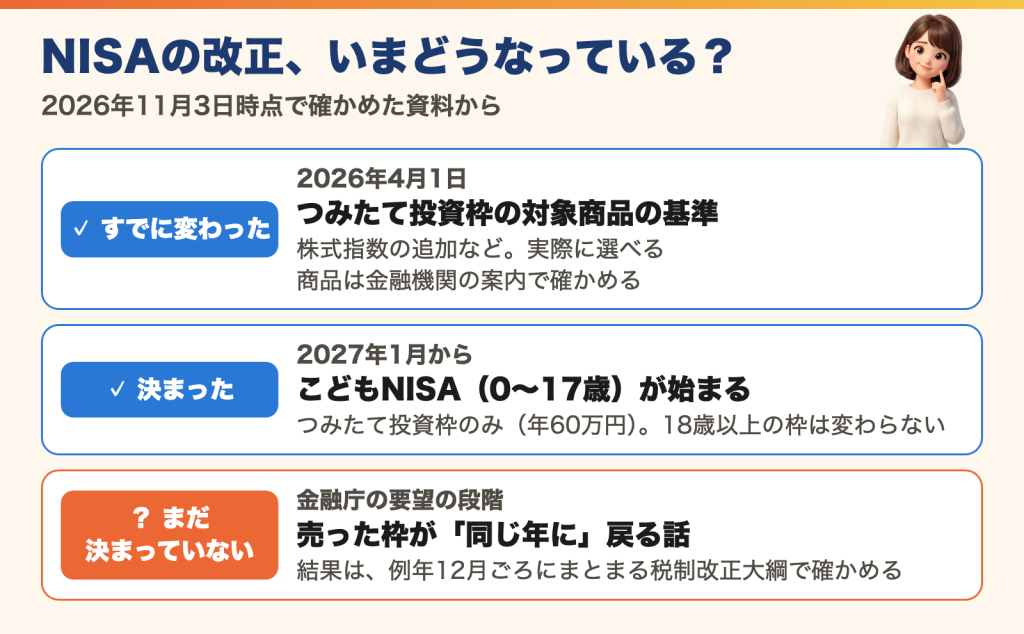
決まったこと|2027年1月から「こどもNISA」が始まる
令和8年度の税制改正で、0〜17歳もつみたて投資枠を使える「こどもNISA」が、次のように決まりました。
| 項目 | 中身 |
|---|---|
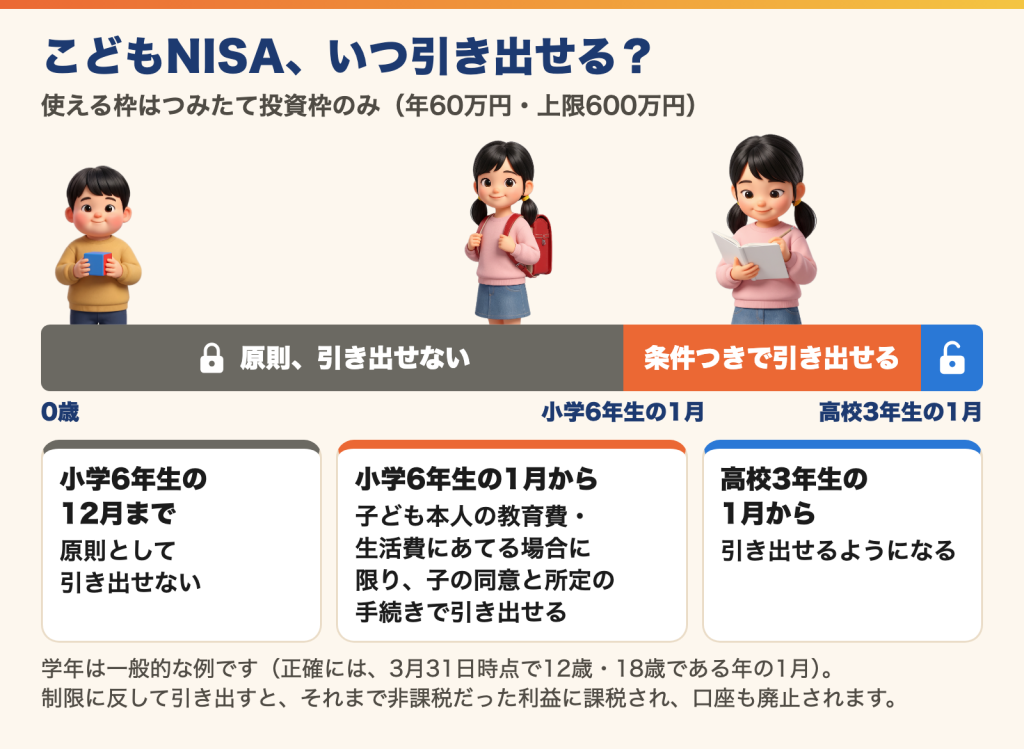
| 使える枠 | つみたて投資枠のみ。年60万円、非課税で持てる上限は600万円 |
| お金を引き出せる時期 | 3月31日時点で18歳である年の前年12月31日までは、原則として引き出せない(一般的に高校3年生の1月から引き出せる) |
| 12歳以降の例外 | 3月31日時点で12歳である年の1月(小学6年生の1月)以降は、子ども本人の教育費・生活費にあてる場合に限り、子の同意を得て所定の手続きをすれば引き出せる |
| 制限に反して引き出すと | それまで非課税だった利益に課税され、口座も廃止される(災害などやむを得ない理由の払出しは課税されないが、口座は廃止される) |
| 18歳の年になったら | その年の1月1日時点で18歳になる年から、18歳以上の枠へ自動的に移る(新しい手続きは不要) |
一方で、18歳以上の方の枠は変わりません(つみたて投資枠120万円・成長投資枠240万円、生涯1,800万円)。投資を始める時期は、改正の時期ではなく、家計とお金の使い道に合わせて考えましょう。
すでに2026年4月から変わったこと|つみたて投資枠の対象
つみたて投資枠の対象商品は、2027年を待たず、2026年4月1日に基準が変わっています。
- 対象の株式指数に、読売株価指数とJPXプライム150指数が追加された
- 指数に連動しない投資信託の要件が「主に株式に投資」から「主に株式または公社債に投資」に変わった(債券中心やバランス型の投資信託が増えることが期待されている)
対象になるのは、ほかの要件も満たした商品だけです。実際に選べる商品は、金融機関の案内を確認してください。
まだ決まっていないこと|売った枠が「同じ年に」戻る話
ネットでは「NISAの枠が売った年のうちに戻るようになる」という話を見かけますが、2026年11月3日時点で確かめた資料では、決まっていません。
今のルールでは、商品を売ると、買ったときの金額の分だけ生涯の上限に空きができ、翌年以降に、その年の年間の枠の範囲で使えるようになります。金融庁は2026年8月に公表した令和9年度の税制改正要望で「当年中の復活」を求めていますが、これはあくまで要望です。結果は、例年12月ごろにまとまる税制改正大綱で確かめましょう。改正の全体は、NISA改正を解説した記事でも紹介しています。
お子さんがいる家庭は|ボーナスでまとめて入れる枠ではない
こどもNISAは、つみたて投資枠だけです。定期的に続けて買う仕組みなので、ボーナスをその場で一括で入れる枠ではありません。また、上の表のとおり、原則としてすぐには引き出せません。
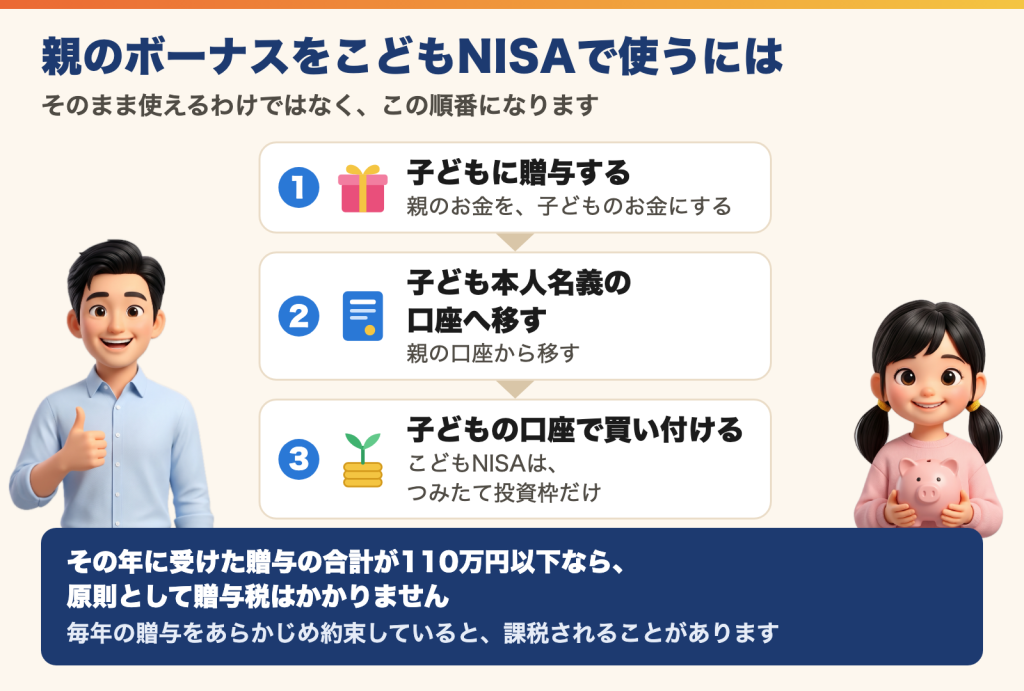
年60万円は、月5万円にあたります。注意したいのは、親のボーナスをそのままこどもNISAで使えるわけではないことです。使えるのはお子さん本人のお金です。親のボーナスを使う場合は、子どもに贈与したうえで、親の口座から子ども本人名義の口座へ移してから買い付けます。その年に受けた贈与の合計が110万円以下なら原則として贈与税はかかりませんが、毎年の贈与をあらかじめ約束していると課税されることがあります。
教育費のうち使う時期が近い分は、順番3のとおり預金などに残しておくと安心です。制度の詳しい内容は、こどもNISAを解説した記事をご覧ください。
よくある質問
Q. ボーナスを全額NISAに入れてもいいですか?
制度の上では、成長投資枠の範囲で可能です。ただ、もしものときのお金や近いうちに使うお金が足りているかを、先に確かめましょう。足りているなら、あとは値下がりしても持ち続けられる金額かどうかで考えます。
Q. 利上げが続くなら、預金のままのほうがいいですか?
一概には言えません。預金の金利は上がりましたが、次の利上げがあるかどうかは、12月の会合の結果を見ないとわかりません。先行きを当てようとするより、「いつ使うお金か」で置き場所を分けるほうが、判断がぶれにくくなります。
Q. NISAとiDeCoは、どちらを先に考えればいいですか?
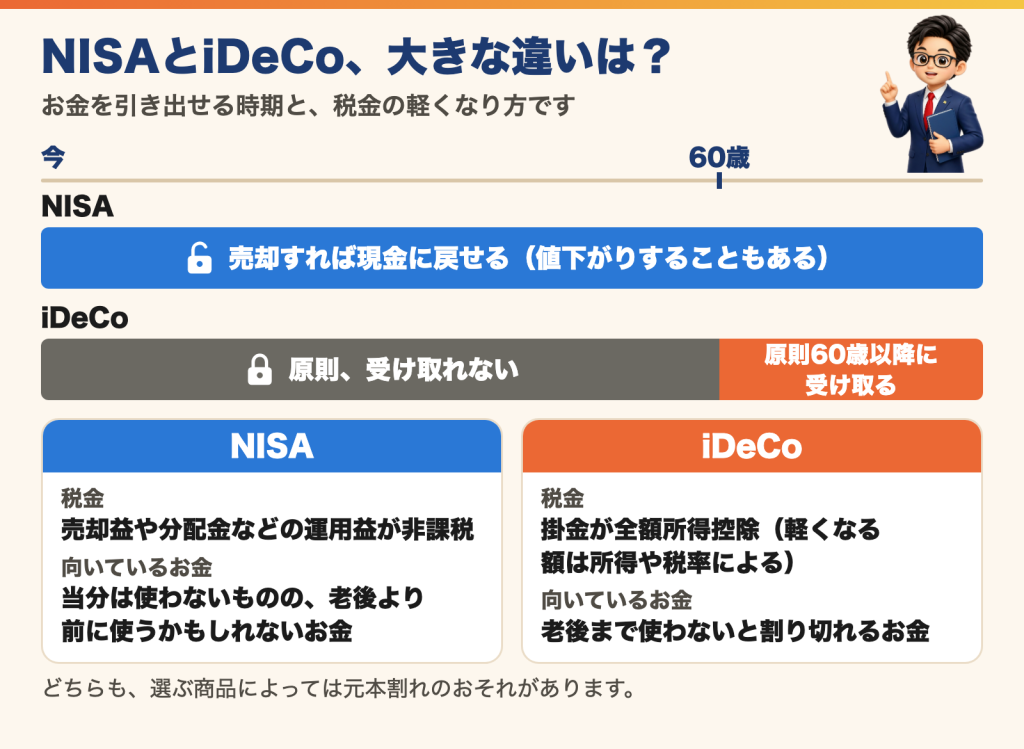
大きな違いは、お金を引き出せる時期と、税金の軽くなり方です。
iDeCoは原則60歳以降に受け取る年金の制度で、掛金が全額所得控除になります(実際に軽くなる額は所得や税率によります)。
NISAは売却して現金に戻せて、売却益や分配金などの運用益が非課税です(上場株式の配当を非課税で受け取るには、証券口座で受け取る方式を選ぶ必要があります)。老後まで使わないと割り切れるお金で税金も軽くしたいならiDeCo、当分は使わないものの老後より前に使うかもしれないお金ならNISA、という考え方が基本です。
どちらも、選ぶ商品によっては元本割れのおそれがあります。
Q. 何を買えばいいですか?
この記事は制度と考え方の解説なので、特定の商品はおすすめしていません。買う前に、中身(何に投資しているか)と手数料を確かめましょう。
まとめ|「いつ使うお金か」で分ければ迷いにくい
今年の冬のボーナスのポイントをまとめます。
- 置き場所は、近いうちに使う→もしも→数年後→当分使わないの順に決める
- 三菱UFJ銀行や三井住友銀行などの普通預金は年0.5%になったが、9月の物価は前年同月比2.1%の上昇。長く使わないお金まで預金だけでよいかを考える
- NISAに一括で入れるなら成長投資枠。どちらが必ず有利とは言えないので、値下がりしても持てる金額で決める
- iDeCoの上限は12月から上がるが、増やすには手続きが必要。企業年金がある方は、勤務先の掛金で出せる額が変わる
- 2027年1月に始まるのはこどもNISA(0〜17歳)。18歳以上の枠は変わらない
- 売った枠が同じ年に戻る話は、2026年11月3日時点ではまだ要望の段階
まずは今年の出費の予定を書き出して、ボーナスのうち「当分使わないお金」がいくらあるかを確かめるところから始めてみてください。12月には日銀の会合があり、税制改正大綱も例年12月ごろにまとまるので、変わる部分があればあわせて確認しましょう。
※投資には元本割れのおそれがあります。この記事は制度の解説で、特定の金融商品をおすすめするものではありません。最終的な判断はご自身でお願いします。
【参考資料】
日本銀行「総裁記者会見(2026年10月30日分)」「公表予定」
三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日)/三井住友銀行「各種預金金利の変更について」(2026年9月18日)/ゆうちょ銀行「貯金金利の引き上げのお知らせ」(2026年9月18日)
総務省統計局「消費者物価指数 全国 2026年9月分」(2026年10月23日)
厚生労働省「毎月勤労統計調査 2026年2月分結果速報等(2025年年末賞与の特別集計)」
厚生労働省「2026年12月からiDeCoがパワーアップ!制度改正の3つのポイント」「2025年の制度改正」「企業型DCを実施する事業主・従業員の皆さまへ」「国家公務員・地方公務員の皆さまへ」
国民年金基金連合会「iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内」「iDeCoの拠出限度額の引き上げ(2026年12月施行)による加入者掛金額変更(増額)の特例のご案内」
財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」/国税庁「令和8年度 源泉所得税の改正のあらまし」
金融庁「NISA特設ウェブサイト」「よくある質問」「NISAを利用する皆さまへ」
金融庁「令和8年度税制改正について」(2025年12月)「「非課税口座に受け入れることができる上場株式等の範囲に関する基準」の一部改正について」(2026年4月)「令和9年度 税制改正要望について」(2026年8月)「アクセスFSA 第270号」
日本証券業協会「2024年以降のNISAに関するQ&A」(2026年9月)「NISA制度の口座開設及び勧誘並びに販売時等における留意事項について(ガイドライン)」
知るぽると「資金繰りは使う時期に合わせて短期・中期・長期で考える」/金融庁「本音が飛び出す!つみたてNISA座談会(第2回)」