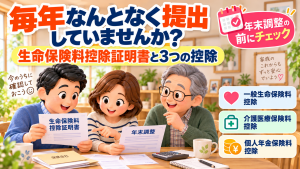
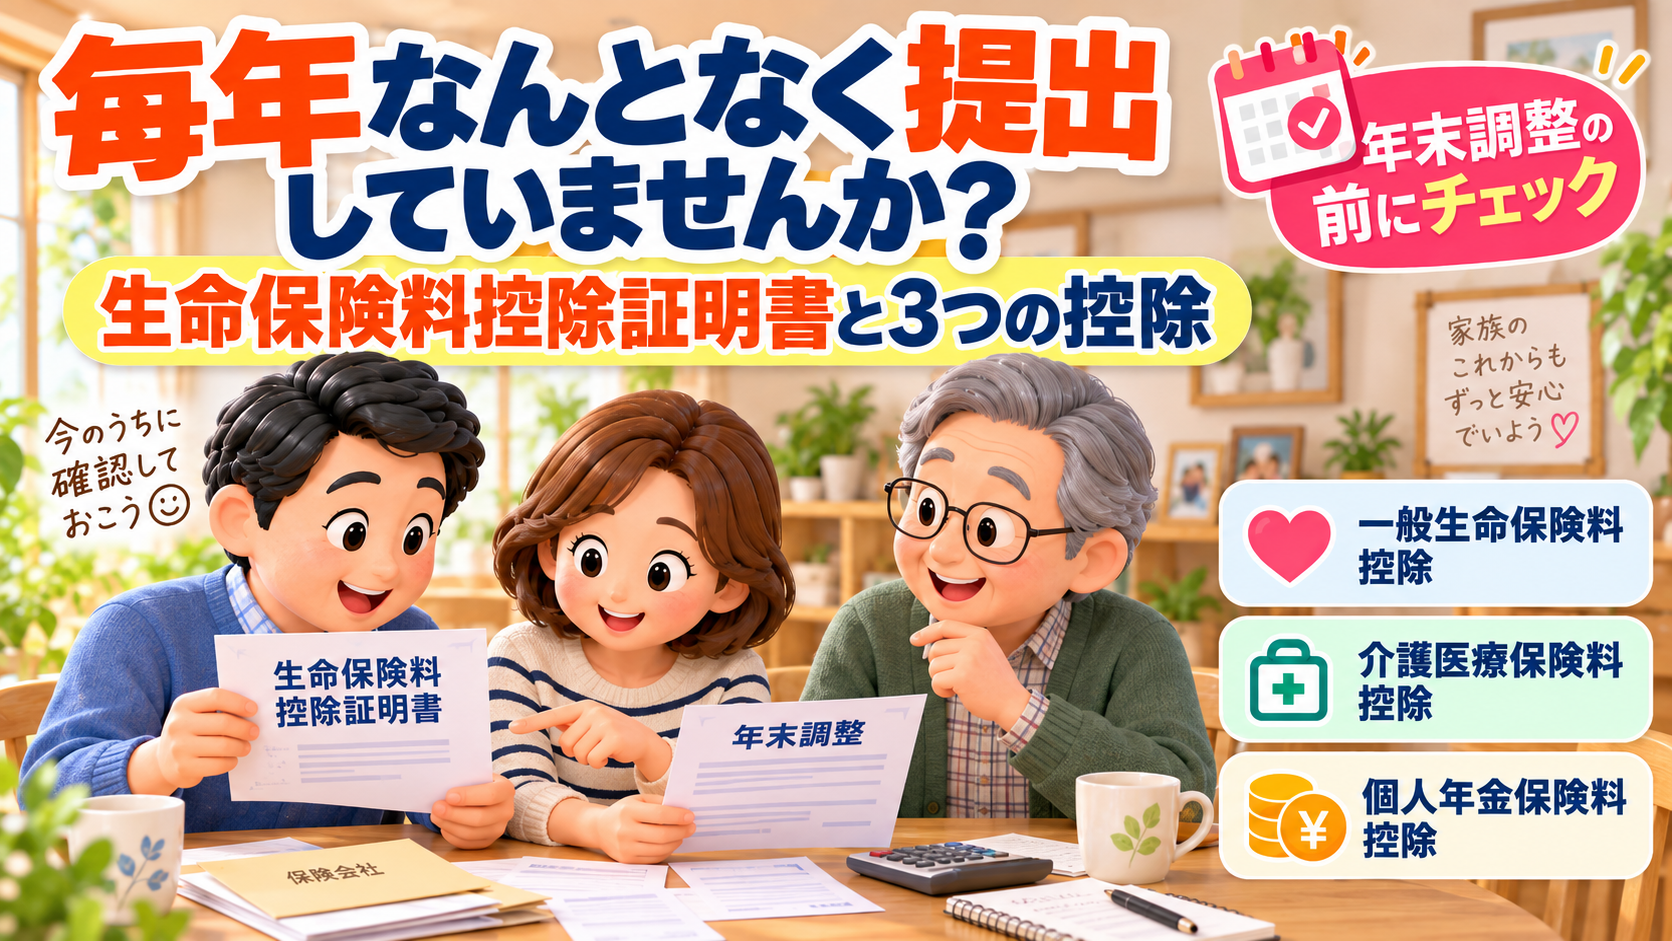
毎年、秋も深まる10月から11月にかけて、ご自宅のポストに保険会社から届き始める「生命保険料控除証明書」。
「年末調整の時期だから、とりあえず全部まとめて会社に提出しよう」
「毎年ハンコを押して出すだけの、ただの事務手続きだ」
「難しい数字が並んでいて、どこを見ればいいのかよく分からない」
このように、中身を詳しく確認しないまま「なんとなく」提出してしまっている方は少なくありません。
しかし実はその行動、国が用意してくれた正当な「節税のチャンス」を、知らず知らずのうちに見落としてしまっている可能性があります。
結論から申し上げますと、現在の生命保険料控除には「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」という、大きく分けて3つの控除枠が存在します。
多くの方は、ご自身やご家族のために死亡保険や医療保険に加入しているため、1つ目の「一般」と2つ目の「介護医療」の枠は自然と上限まで使えています。
しかし、3つ目の「個人年金」の枠については、その存在を知らずに「空っぽ(0円)」のまま放置している人が驚くほど多いのが現状です。
「控除枠が空いている」ということは、本来なら安くできたはずの税金を、わざわざ多く払い続けているということでもあります。
今回は、FP(ファイナンシャルプランナー)の視点から、控除証明書を通じて自分の「3つ目の枠」が使えているかをチェックする方法と、知らなきゃ損する「3つの生命保険料控除」の真実、そして他の資産形成手法(NISAやiDeCo)との比較について、分かりやすく徹底解説します。
今年の年末調整は、ただ提出するだけの作業から卒業し、ご自身の家計の「もったいない」に気づくための第一歩にしてみましょう。
判断材料:手元の証明書をチェック!あなたの「3つの控除」はどうなっている?
そもそも「生命保険料控除」とはどのような制度なのでしょうか。
一言で言えば、「1年間に支払った保険料の金額に応じて、税金が計算される前の『所得』から一定額を差し引き、結果としてその年の所得税や翌年の住民税を安くしてくれる国の制度」です。
2012年(平成24年)1月1日以降に契約した保険(新制度)では、この控除枠が目的別に3つに細分化されています。
まずはご自身の控除証明書(ハガキの圧着部分を開いた中身)、または毎年の給与明細と一緒に渡される「年末調整の計算結果」を見て、どの枠にいくら支払っているかを確認することが、家計見直しの最初の「判断材料」となります。
① 一般生命保険料控除(多くの人が上限まで使っている枠)
主に「自分が万が一のときに、残された家族の生活費や葬儀代を残す」ための死亡保障を目的とした保険が対象です。
終身保険、定期保険、収入保障保険、学資保険などがここに該当します。
年間8万円以上の保険料を支払っていれば、所得税で「最高4万円」、住民税で「最高2.8万円」の控除が受けられます。
多くの場合、月に7,000円弱の保険料を払っていれば上限に達します。
【2026年(令和8年)分からの最新情報】
2026年分の所得税から制度が一部拡充され、23歳未満の扶養親族(お子様など)がいる子育て世帯に限り、この一般枠の所得税の上限が「最高6万円」に引き上げられました。
現在加入している死亡保険等の保険料が年間8万円を超えている子育て世帯の方は、さらなる節税効果を得られるようになります(※3つの枠の合計上限12万円は変わりません)。
② 介護医療保険料控除(こちらも多くの人が使っている枠)
病気やケガによる入院・手術、がんの治療、または要介護状態になったときに給付金が受け取れる保険が対象です。
医療保険、がん保険、三大疾病保障保険、介護保険などが該当します。 こちらも一般枠と同様、年間8万円以上の支払いで所得税「最高4万円」、住民税「最高2.8万円」の控除枠が用意されています。
③ 個人年金保険料控除(★ここが使えていない人が極めて多い!)
老後の生活資金を計画的に準備するための「個人年金保険」専用の枠です。
こちらも年間8万円以上で所得税「最高4万円」、住民税「最高2.8万円」の控除枠が用意されているのですが……実は、この3つ目の枠が「空白(適用なし)」になっている人が非常に多いのです。
なぜ、この枠だけが空きやすいのでしょうか。
理由は大きく2つあります。
1つ目は、「万が一の備え(死亡・医療)」は社会人になったタイミングでとりあえず加入する人が多いのに対し、「将来の老後資金」は日々の生活に追われて後回しにされがちだからです。
2つ目の理由は、さらに重要です。
ただ保険会社の「年金保険」に入るだけでは、この3つ目の枠は使えません。
「個人年金保険料税制適格特約」という国が定めた専用の条件を満たす特約を付加した契約でないと、この③の枠にはカウントされず、すでに上限がいっぱいになっている①の「一般枠」に合算されてしまうのです。
【税制適格特約を満たすための4つの条件】
- 年金受取人が契約者本人、またはその配偶者であること
- 年金受取人と被保険者が同一人であること
- 保険料の払込期間が「10年以上」であること
- 年金の受取開始が「60歳以降」かつ、受取期間が「10年以上」であること
つまり、この3つ目の枠は「制度を理解し、意識して老後専用の準備をした人だけが使える枠」なのです。あなたの控除証明書の「適用制度」や「控除区分」の欄に、「個人年金」の記載はありますか?
もし無ければ、あなたは毎年、国が用意した最高4万円の節税枠をそのまま見過ごしてしまっている状態だと言えます。
メリット・デメリット:3つ目の枠「個人年金」で節税する効果と、NISA・iDeCoとの比較
「枠が空いているのは分かったけれど、今はNISAやiDeCoもある。
わざわざ保険に入ってまで節税する意味はあるの?」と疑問に思う方も多いでしょう。
ここでは、個人年金保険料控除を活用して老後資金を作るメリットとデメリット、そして他の制度との棲み分けについて解説します。
メリット:安全資産を築きながら得られる「確実な節税効果」
最大のメリットは、「将来のための貯金(積立)をしているだけで毎年の税金が安くなり、結果的に実質的な利回りが底上げされる」という点です。
現在、メガバンクの定期預金の金利は非常に低く、お金を預けてもほとんど増えません。
しかし、個人年金保険で年間8万円(月々約6,700円)を積み立ててこの控除枠を最大まで使うと、年末調整で所得税や住民税が戻ってきます。 例えば、戻ってくる税金が年間で合計約1万円だったとします。
年間8万円の積み立てに対して、税金で1万円が浮くということは、「払ったお金に対して、毎年確実なリターン(節税効果)が得られている」のと同じ計算になります。
これは、相場の変動に左右される投資の運用益とは異なり、手堅く得られるメリットです。 また、毎月口座から強制的に引き落とされるため、「手元にあると使ってしまう」「自分で投資信託を選んで買うのはハードルが高い」という方にとって、非常に強固な資産形成の土台となります。
デメリット:資金の長期拘束とインフレリスク
デメリットは、「長期間、お金が引き出せなくなる(流動性が低い)」ことです。 前述の通り、個人年金保険料控除の対象となる保険は10年以上の払い込みが必須条件です。途中で解約してしまうと、支払った保険料の総額よりも戻ってくるお金(解約返戻金)が少なくなる「元本割れ」のリスクが非常に高くなります。
住宅購入の頭金や子どもの大学の学費など、直近10年〜20年で使う予定のあるお金を個人年金に回すのは危険です。 さらに、加入時に利率が固定されるタイプの個人年金保険の場合、将来急激な物価上昇(インフレ)が起きた際に、受け取るお金の実質的な価値が目減りしてしまうリスクもあります。
新NISA・iDeCoとの賢い使い分け方
老後資金の準備といえば、国が推奨する「新NISA」や「iDeCo(個人型確定拠出年金)」が主流になりつつあります。これらと個人年金保険はどう使い分ければ良いのでしょうか。
- iDeCoとの比較:iDeCoの掛金は「全額が所得控除(小規模企業共済等掛金控除)」となるため、節税効果は個人年金保険よりも圧倒的に高いです。しかし、iDeCoは「60歳まで原則として絶対に引き出せない」という極めて強い資金拘束があります。個人年金保険は元本割れのリスクこそありますが、万が一の経済的なピンチの際には解約して現金化することが可能です。
- 新NISAとの比較:新NISAは投資で得た利益が非課税になる素晴らしい制度ですが、毎月の積立額そのものが所得控除になる(毎年の税金が安くなる)わけではありません。
【FPからの提案】
まずは流動性が高く非課税メリットの大きい「新NISA」を資産形成の主軸に据える。
その上で、毎月の家計に1万円程度の余裕があるなら、「絶対に減らしたくない安全資産(貯金代わり)」として、枠が空いている「個人年金保険」を月々7,000円ほど活用し、確実な節税効果を取りに行く。さらに余裕があれば、強力な節税ツールであるiDeCoを併用する、というハイブリッドな戦略が最も堅実です。
実例と注意点:2枠だけの人 vs 3枠フル活用の人の生涯格差
では、実際に「①一般」と「②医療」の2枠しか使っていない人と、3つ目の「③個人年金」までフル活用している人では、生涯でどれくらいの差が出るのでしょうか。具体的なシミュレーションを見てみましょう。
【実例】節税額のシミュレーション
(※計算をシンプルにするため、所得税率10%、住民税率10%の一般的な会社員を想定。復興特別所得税は考慮せず、新制度の保険のみで計算)
◆ Aさん(一般と医療の2枠だけを利用している状態)
- 一般枠で年間8万円以上の支払い → 所得税控除4万円、住民税控除2.8万円
- 医療枠で年間8万円以上の支払い → 所得税控除4万円、住民税控除2.8万円
- 【Aさんの毎年の節税額】
- 所得税の軽減額:(4万+4万)× 10% = 8,000円
- 住民税の軽減額:(2.8万+2.8万)× 10% = 5,600円
- 合計:年間 約13,600円の節税
◆ Bさん(一般、医療に加え、個人年金もフル活用!) Aさんの状況に加え、「3つ目の枠がもったいない」と気づき、月々約7,000円(年間8.4万円)の個人年金保険(税制適格特約付き)に加入したとします。
- 【Bさんの追加される節税額】
- 所得税控除4万円 × 10% = 4,000円
- 住民税控除2.8万円 × 10% = 2,800円
- 合計:年間 約20,400円の節税(Aさんより毎年6,800円お得)
AさんとBさんでは、毎年約6,800円もの納める税金の差が生まれます。
もしBさんが35歳から65歳までの30年間、この枠を使い続けて老後資金を積み立てた場合、 6,800円 × 30年 = 204,000円。 同じように将来に向けてお金を準備していても、「3つ目の控除枠」を知り、活用しているかどうかだけで、生涯で20万円以上も税金で得をすることになるのです。所得税率が高い(高年収の)方であれば、この差はさらに大きく開きます。
【注意点】控除証明書を読み解く際と、見直しの際の落とし穴
生命保険料控除を活用する上で、手続き上陥りやすい注意点がいくつかあります。
- 「旧制度」と「新制度」の混在に要注意
2011年12月31日以前に契約した保険は「旧制度」、2012年1月1日以降は「新制度」となります。控除証明書には必ず「旧」か「新」の記載があります。旧制度は控除の上限額が異なります(一般と個人年金でそれぞれ所得税最高5万円)。年末調整の申告書に記入する際、「新」の列と「旧」の列を間違えて記入すると、正しい控除が受けられないため注意が必要です。 - 昔の「お宝保険」を安易に解約しない
「枠を整理したいから」といって、2011年以前(旧制度)に加入した終身保険や個人年金保険を安易に解約してはいけません。当時は現在よりも「予定利率(お金が増える利回り)」が非常に高く設定された、いわゆる「お宝保険」であることが多いからです。新しい保険に乗り換えると、かえって損をする可能性が高いため、旧制度の保険は大切に継続することをおすすめします。 - 証明書の電子発行(マイナポータル連携)の活用
近年はマイナンバーカードを利用した「マイナポータル連携」により、控除証明書のデータを電子的に一括取得し、年末調整ソフトに自動入力できる企業が増えています。計算ミスを防ぎ、紙の管理から解放されるため、勤務先が対応している場合はぜひ活用しましょう。
まとめ:今年の秋は、3つ目の枠が空いていないか「家計の健康診断」をしよう
生命保険料控除証明書は、毎年あなたのもとに届く「税金の負担を軽減するためのチケット」です。
「一般生命保険料控除」と「介護医療保険料控除」の2枚のチケットは、多くの方が無意識のうちに使えています。しかし、3枚目のチケットである「個人年金保険料控除」は、制度の仕組みを理解し、自ら老後に向けた行動を起こした人だけが使える特別な枠です。
今年の秋、ご自宅のポストに証明書が届いたら、まずは圧着ハガキを開き、ご自身の「個人年金」の欄がいくらになっているかを確認してみてください。もしそこが「0円」や「空白」になっていたら、あなたは国が用意したお得な節税枠を一つ見過ごしてしまっていることになります。
「3つ目の枠が空いていたから、手堅い老後資金の準備も兼ねて個人年金を始めてみようかな?」 「iDeCoや新NISAと個人年金、今の自分の家計にはどれが最適か分からない」
そう感じた方は、一人で悩まずに、保険やお金の総合的なプロであるファイナンシャルプランナー(FP)に相談してみてください。 毎年ただなんとなくハンコを押して提出していただけの書類が、あなたの家計の無駄をなくし、豊かな老後の安心を築くための「最強の設計図」に変わるはずです。