「年末調整の書類が配られたけど、今年は何か変わったの?」
「保険料控除申告書、毎年なんとなく書いているけど合っているのかな…」
「子育て世帯は生命保険料控除が増えるって聞いたけど、うちも対象?」
秋になると、勤務先から年末調整の書類が配られ、保険会社からは生命保険料控除証明書が届きます。
2026年分(令和8年分)の年末調整は、変更点の多い年です。基礎控除の引き上げ、いわゆる「178万円の壁」、扶養に入れる家族の年収の目安の変更、そして子育て世帯の生命保険料控除の上乗せ――。どれも、今年12月の年末調整から反映されます。
ただ、先に結論をお伝えすると、
会社員の方が今年いちばん気をつけたいのは「保険料控除申告書」の書き方です。
給与所得控除の引き上げは、勤務先が年末調整の計算の中で反映します。基礎控除は、毎年出す「基礎控除申告書」で、自分の所得の見積もりから控除額を出します(今年は表の金額が変わっています)。一方、生命保険料控除の上乗せは、23歳未満の扶養親族がいることを保険料控除申告書の新しい欄に書かないと、年末調整に反映されません。去年と同じように書いて出すと、受けられるはずの控除を取りこぼしてしまうかもしれないのです(書き忘れても、年末調整のやり直しや確定申告で取り戻せる場合があります)。
この記事では、
- 2026年分の年末調整で変わる4つのこと
- 子育て世帯の生命保険料控除「最大6万円」の対象と計算
- 保険料控除申告書の書き方(4つのステップ)
- よくある質問(共働き・大学生の子ども・控除証明書をなくしたとき)
を、国税庁の資料をもとにわかりやすく解説します。生命保険料控除証明書の見方や、3つの控除の基本から知りたい方は、生命保険料控除証明書と3つの控除の記事もあわせてご覧ください。
まず結論|2026年分の年末調整で変わる4つのこと
細かい話に入る前に、全体像を表で整理しておきましょう。
| 項目 | 2025年分 | 2026年分(令和8年分) |
|---|---|---|
| 基礎控除(合計所得金額2,350万円以下の場合) | 58万〜95万円(所得に応じて) | 62万〜104万円(所得に応じて) |
| 給与所得控除の最低額 | 65万円 | 74万円 |
| 扶養に入れる家族の所得の要件(給与だけの場合の年収) | 58万円以下(123万円以下) | 62万円以下(136万円以下) |
| 一般の生命保険料控除の上限(新契約・23歳未満の扶養親族がいる場合) | 4万円 | 6万円 |
つまり、「所得税がかからない範囲」と「扶養に入れる範囲」が広がり、子育て世帯は生命保険料控除の枠も広がるというのが、今年の年末調整の全体像です。
ここからは、それぞれを数字で見ていきます。
数字で見る2026年分|「178万円」と「136万円」
年収178万円までは所得税がかからない計算に
2026年分は、所得税の基礎控除が引き上げられました。合計所得金額が489万円以下(給与だけなら年収665万5,556円以下)の方の基礎控除は104万円です。
あわせて、給与所得控除の最低額も65万円から74万円に上がりました。
給与だけの方なら、
給与所得控除74万円 + 基礎控除104万円 = 178万円
となります。給与収入のみで、ほかに所得がない場合、給与収入が年間178万円以下であれば、原則として所得税がかからない計算になります。ただし、住民税や社会保険料の負担がなくなるという意味ではありません。長く「103万円の壁」と呼ばれてきた所得税のラインは、2025年分の改正で160万円(基礎控除95万円+給与所得控除65万円)になり、2026年分は178万円になりました(基礎控除104万円・給与所得控除74万円は、2026年分と2027年分の額です)。手取りがどう変わるかは、「103万の壁」が178万円になる改正を解説した記事で詳しく紹介しています。
なお、基礎控除の額は所得によって変わり、合計所得金額が489万円超655万円以下の方は67万円、655万円超2,350万円以下の方は62万円です。
扶養に入れる家族の年収の目安は「136万円以下」に
基礎控除の引き上げにあわせて、扶養控除などの対象になる家族の所得の要件も変わりました。
| 家族の区分 | 2026年分の所得の要件(給与だけの場合の年収) |
|---|---|
| 扶養親族・同一生計配偶者 | 62万円以下(136万円以下) |
| 配偶者特別控除の対象になる配偶者 | 62万円超133万円以下(136万円超207万円以下) |
| 特定親族(19歳以上23歳未満) | 62万円超123万円以下(136万円超197万円以下) |
たとえば、アルバイトの年収が130万円の大学生の子どもは、2025年分では扶養親族の要件(年収123万円以下)を超えていましたが、2026年分は扶養親族の要件を満たします。このように新しく扶養の要件を満たす家族がいる場合は、「扶養控除等(異動)申告書」の提出が必要です。勤務先に早めに伝えておきましょう。
ここでいう年収136万円以下という基準は、所得税の扶養親族などに関するものです。健康保険の被扶養者の認定や、勤務先での社会保険加入の基準とは異なります。税金の扶養に入れるようになっても、社会保険の扶養に入れるとは限らないため、別々に確認しましょう。
変わるのは「12月の年末調整」から
今回の改正は、原則として2026年12月1日に施行され、2026年分の所得税から適用されます。
年末調整は、その年の最後に給与を支払うときに行うため、通常は12月に行われます。国税庁の案内では、
- 11月までの毎月の給与の源泉徴収(天引き)は変わらない
- 12月の年末調整で、引き上げ後の基礎控除などをもとに1年分の税額を計算し直し、精算する
という流れになっています。
11月までは改正前のルールで所得税が天引きされているので、12月の年末調整でまとめて精算されます。そのため、今年の年末調整では、例年より多めに所得税が戻ってくる人もいそうです。
子育て世帯の「最大6万円」|生命保険料控除の特例
ここからが、保険に関わる今年いちばんの変更点です。
対象になるのは「23歳未満の扶養親族」がいる人
2026年分と2027年分は、次の条件にあてはまる方の一般の生命保険料控除の上限が、4万円から6万円に引き上げられます。
- 2012年(平成24年)1月1日以後に契約した生命保険(新契約)の「一般の生命保険料」を払っている
- 生計を一にする23歳未満(2004年1月2日以後生まれ)の扶養親族がいる
- その扶養親族の合計所得金額が62万円以下(給与だけなら年収136万円以下)
年齢はその年の12月31日時点で判定し、扶養親族の所得は申告書を出す日に見積もった1年分の金額で判定します。0歳の赤ちゃんも、中学生も、条件を満たす大学生も対象です。
上乗せされるのは「一般の生命保険料」の枠だけで、介護医療保険料と個人年金保険料の上限は4万円のままです(新契約の場合。旧契約の個人年金保険料は、これまでどおり最高5万円です)。
なお、「最大6万円」は税金から直接差し引かれる金額ではなく、所得から差し引ける控除額の上限です。実際に軽減される税金は、所得税率やほかの控除の利用状況によって異なります。
計算のしかた(23歳未満の扶養親族がいる場合)
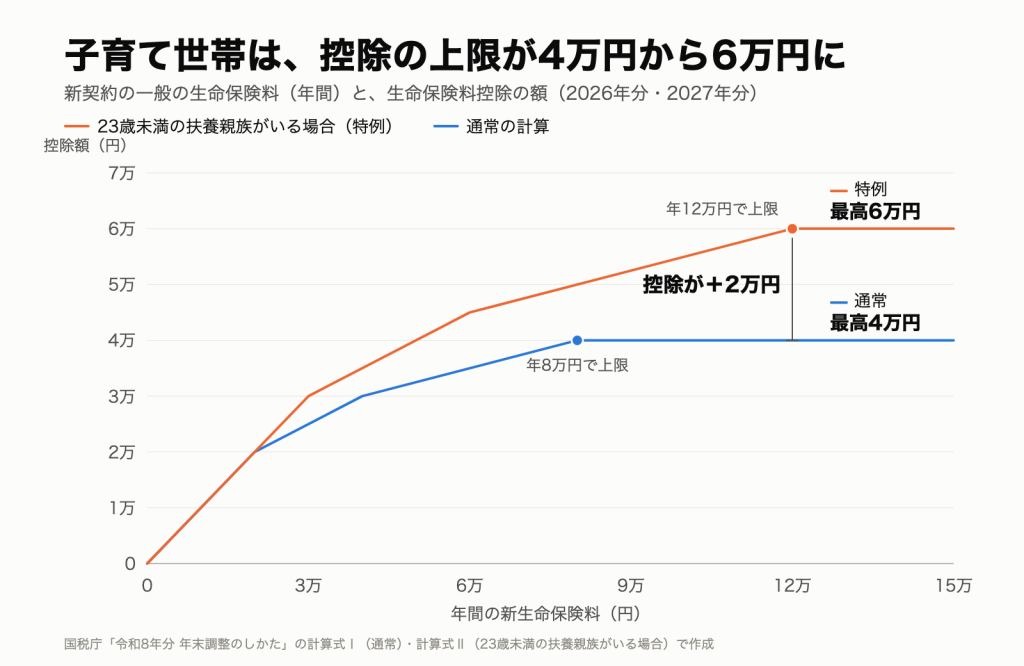
23歳未満の扶養親族がいる場合は、新契約の一般の生命保険料について、次の計算式(国税庁の「計算式Ⅱ」)で控除額を計算します。
| 年間の新生命保険料 | 控除額 |
|---|---|
| 3万円以下 | 支払った保険料の全額 |
| 3万円超6万円以下 | 支払った保険料×1/2+1万5,000円 |
| 6万円超12万円以下 | 支払った保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
支払額別の早見表|月1万円の保険料で控除が最大2万円増える場合も
通常の計算(計算式Ⅰ)とくらべると、控除額はこれだけ変わります。
| 年間の新生命保険料(月額の目安) | 通常の控除額 | 特例の控除額 | 増える控除 |
|---|---|---|---|
| 3万6,000円(月3,000円) | 2万8,000円 | 3万3,000円 | 5,000円 |
| 6万円(月5,000円) | 3万5,000円 | 4万5,000円 | 1万円 |
| 8万円(月約6,700円) | 4万円 | 5万円 | 1万円 |
| 10万円(月約8,300円) | 4万円 | 5万5,000円 | 1万5,000円 |
| 12万円以上(月1万円以上) | 4万円 | 6万円 | 2万円 |
※国税庁「令和8年分 年末調整のしかた」の計算式Ⅰ・Ⅱで計算。「増える控除」は一般の生命保険料控除の額の差です。介護医療保険料・個人年金保険料の控除と合わせた合計は最高12万円のため、合計がすでに12万円に近い方は、表より増える額が小さくなるか、増えません(下の「ここに注意」を参照)。
控除が増えた分だけ、税金の計算のもとになる所得が小さくなります。たとえば所得税の税率が10%の方なら、控除が2万円増えると、所得税は約2,000円(復興特別所得税を含めると約2,040円)軽くなる計算です。
金額だけ見ると大きくはありませんが、申告書の☆欄を書いて計算式Ⅱで計算するだけで受けられる控除です。2026年分と2027年分の2年間、忘れずに使いたいところです。
ここに注意|3つの控除の合計は「最高12万円」のまま
一般の生命保険料・介護医療保険料・個人年金保険料の3つの控除を合わせた上限は、これまでどおり12万円です。
すでに3つの枠をそれぞれ4万円ずつ、合計12万円まで使っている方は、一般の枠が6万円になっても合計は12万円で頭打ちになり、控除は増えません。上乗せの効果が大きいのは、介護医療保険料や個人年金保険料の枠に、まだ余裕がある方です。
今回の最大6万円への引き上げは、所得税の生命保険料控除に適用される特例です。住民税の生命保険料控除については、今回の特例による上限の引き上げはありません。新契約の場合、一般の生命保険料控除の上限は従来どおり2万8,000円、3つの控除の合計上限は7万円です。
保険料控除申告書の書き方|4つのステップ
ステップ1|控除証明書をそろえる
まずは、保険会社から届いた控除証明書を手元にそろえます。原則として、証明書の添付(または提示)が必要です(旧契約の一般の生命保険料で1契約あたりの年間保険料が9,000円以下のものや、勤務先の団体保険で勤務先が内容を確認したものなどは不要)。
月払いの契約の証明書は、毎月の保険料の額と、その年の9月までの払込みの状況がわかれば足りるとされています。年の途中で届いた証明書で、年末調整の手続きができます。
控除証明書を電子データで受け取れる保険会社もあります。勤務先が対応していれば、紙の証明書の代わりにデータで提出することもできます。
ステップ2|「新・旧」と「3つの区分」を見分ける
控除の計算は、契約の時期と保険の種類で変わります。
- 2011年12月31日以前の契約=旧契約、2012年1月1日以後の契約=新契約
- 新契約は「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3つに分かれる
- 旧契約の医療保険や介護保険の保険料は、旧生命保険料(一般の枠)になる
控除証明書には、新・旧の区分と、どの枠の保険料かが書かれています。ある区分の保険料を、別の区分に振り替えて書くことはできません。証明書のとおりに書き写しましょう。
ステップ3|23歳未満の扶養親族がいる人は「☆欄」を書く
2026年分の保険料控除申告書には、生命保険料控除の欄に「年齢23歳未満の扶養親族」の欄(☆欄)が新しく加わりました。
- 23歳未満の扶養親族の氏名・個人番号(マイナンバー)・生年月日・あなたとの続柄・その年の合計所得金額の見積額を書く(住所が別のときは住所も)
- 23歳未満の扶養親族が2人以上いる場合は、いずれか1人を書けばよい
- 計算は申告書の「23歳未満の扶養親族の有無」の「有」の行(②欄・⑤欄)を使い、一般の生命保険料の控除額は上の計算式Ⅱで計算する(上限6万円)
マイナンバーは、一定の要件のもとで記載しなくてよい場合があります。勤務先の案内を確認しましょう。
ステップ4|控除額を計算して合計する
区分ごとに控除額を計算し、合計します(生命保険料控除の合計は最高12万円)。地震保険に入っている方は、同じ申告書で地震保険料控除(最高5万円)も申告します。
計算に自信がないときは、国税庁が公開している申告書の記載例を見ながら書くと安心です。
よくある質問
Q. 共働きで、子どもが1人です。特例を受けられるのは夫婦のどちらか一方だけですか?
いいえ。国税庁の申告書の注意書きでは、23歳未満の扶養親族1人につき世帯の1人だけ、という制限はないとされています。夫婦の間に23歳未満の扶養親族である子どもが1人いる場合、夫婦の両方が特例を受けられます。それぞれの申告書の☆欄に、子どもの氏名などを書きましょう。
Q. 大学生の子どもが、アルバイトで年150万円稼いでいます。特例の対象になりますか?
なりません。給与だけで年収136万円を超えると、扶養親族の要件を満たさないためです。ただし、19歳以上23歳未満の子どもで年収が136万円超197万円以下なら、「特定親族特別控除」の対象になる場合があります(控除額は子どもの所得に応じて最高63万円)。
Q. 妻が契約者になっている生命保険の保険料を、夫が払っています。夫の控除にできますか?
できます。国税庁のQ&Aでは、妻や子どもが契約者の保険でも、給与を受け取る本人が保険料を払ったことが明らかであれば、その人の控除の対象になるとしています。ただし、保険金の受取人がすべて本人か配偶者などの親族であることが条件です。
Q. 控除証明書をなくしてしまいました。
まずは保険会社に再発行を頼みましょう。年末調整までに間に合わない場合でも、翌年1月末までに証明書を出すことを条件に、控除を入れて年末調整をしてもよいとされています。勤務先に相談してみてください。年末調整に間に合わなかった控除は、確定申告で受けることもできます。
まとめ|今年は「☆欄」を忘れずに
2026年分の年末調整のポイントをまとめます。
- 基礎控除が引き上げられ、給与だけの方は年収178万円まで所得税がかからない計算に
- 扶養に入れる家族の年収の目安が136万円以下に(新しく扶養に入る家族がいれば申告書の提出が必要)
- 23歳未満の扶養親族がいれば、一般の生命保険料控除の上限が4万円から6万円に(2026年分・2027年分)
- 共働きなら、夫婦それぞれが特例を受けられる
- 3つの控除の合計は最高12万円のまま
- 反映されるのは今年12月の年末調整から
保険料控除申告書は、毎年書く書類だからこそ「去年と同じ」で済ませがちです。今年はまず控除証明書をそろえて新・旧と区分を確かめ、子育て中の方は☆欄を書く――この2つを意識して提出しましょう。
個人年金保険料控除の枠をどう活かすかは、個人年金保険料控除の仕組みを解説した記事で詳しく紹介しています。あわせて読んで、家計全体の「税金の見直し」に役立ててください。
【参考資料】
国税庁「令和8年分 年末調整のしかた」(Ⅰ 昨年と比べて変わった点/2-3 保険料控除申告書の受理と内容の確認)
国税庁「令和8年分 各種控除について(給与所得者用)」
国税庁「令和8年分 給与所得者の保険料控除申告書」「記載例」
国税庁「令和8年分 年末調整Q&A」
国税庁 タックスアンサー「No.1140 生命保険料控除」
国税庁「租税特別措置法通達 第41条の15の5(年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例)関係」