「子どもの大学進学に向けて、教育資金をどう準備すればいい?」
「ジュニアNISAが終わってしまったけれど、子どものために投資できる制度はないの?」
「学資保険とNISA、どちらを使えばいいの?」
子育て世帯にとって、教育資金は大きなテーマのひとつです。
大学進学までには長い時間がありますが、物価や教育費が上昇すれば、現金だけで準備している場合、お金の実質的な価値が目減りする可能性もあります。
そこで注目されているのが、2027年1月から始まる「こどもNISA」です。
「こどもNISA」は一般的な呼び方で、制度としてはNISAの「つみたて投資枠」を0歳~17歳にも拡大する仕組みです。
0~17歳の間は、年間投資枠60万円、非課税保有限度額600万円
まで利用でき、対象となる投資信託から得られる利益を非課税で運用できます。18歳になると、成人向けのNISAへ自動的に移行する仕組みです。2026年10月1日からは、SBI証券やマネックス証券など一部の金融機関で事前申込みの受付も始まっています。
この記事では、
- こどもNISAとはどんな制度なのか
- 旧ジュニアNISAと何が違うのか
- メリット・注意点
- 教育資金としてどのように考えればいいのか
- 学資保険や親のNISAとの違い
- 贈与税で注意したいポイント
まで、投資初心者の方にもわかりやすく解説します。
こどもNISAとは?まず知っておきたい基本
「こどもNISA」は、0歳から17歳までの子どももNISAを利用できるようにする制度です。
2027年から、NISAの「つみたて投資枠」の年齢要件が撤廃され、未成年者については次の投資枠が設けられます。
| 項目 | こどもNISA |
|---|---|
| 開始 | 2027年1月 |
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象商品 | 長期・積立・分散投資に適した一定の投資信託 |
| 非課税期間 | 無期限 |
| 払出し | 原則制限あり。12歳以降は一定条件のもと可能 |
| 18歳以降 | 成人向けNISAへ移行 |
金融庁によると、0~17歳については年間60万円、非課税保有限度額600万円とされ、18歳になると成人向けのNISAへ移行します。
投資できるのは「長期・積立・分散」に適した投資信託
こどもNISAでは、大人のNISAの成長投資枠のように、個別株を自由に購入する仕組みではありません。
対象となるのは、NISAのつみたて投資枠の対象となる長期・積立・分散投資に適した一定の投資信託です。
投資信託とは、多くの投資家から集めた資金をまとめ、株式や債券など複数の資産へ投資する金融商品です。
少額から積み立てながら複数の資産に分散できるため、長期的な資産形成に利用しやすい特徴があります。
ただし、ここで大切なのは、「NISAの対象商品=安全な商品」ではない
ということです。
投資信託には価格変動があり、投資した金額を下回る「元本割れ」が起こる可能性があります。
NISAは利益に税金がかからなくなる制度であって、利益が保証される制度ではありません。
旧ジュニアNISAとこどもNISAは何が違う?
以前にも、未成年者向けの制度として「ジュニアNISA」がありました。
ジュニアNISAは2023年末で新規買付を終了しています。
こどもNISAはそのジュニアNISAをそのまま復活させる制度ではなく、現在のNISAの「つみたて投資枠」を未成年者にも拡大する仕組みです。
大きな違いを整理してみましょう。
| 比較項目 | 旧ジュニアNISA | こどもNISA |
|---|---|---|
| 新規投資 | 2023年末で終了 | 2027年1月開始 |
| 対象年齢 | 0~17歳 | 0~17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 年間80万円・非課税期間5年間 | 600万円 |
| 非課税期間 | 原則5年間※ | 無期限 |
| 投資対象 | 上場株式・投資信託など | 長期・積立・分散に適した一定の投資信託 |
| 投資方法 | 一括購入・積立など | 積立投資が中心 |
| 払出し | 当初は原則18歳まで制限 | 12歳以降、一定条件のもと可能 |
| 18歳以降 | 新規買付は終了 | 成人向けNISAへ移行 |
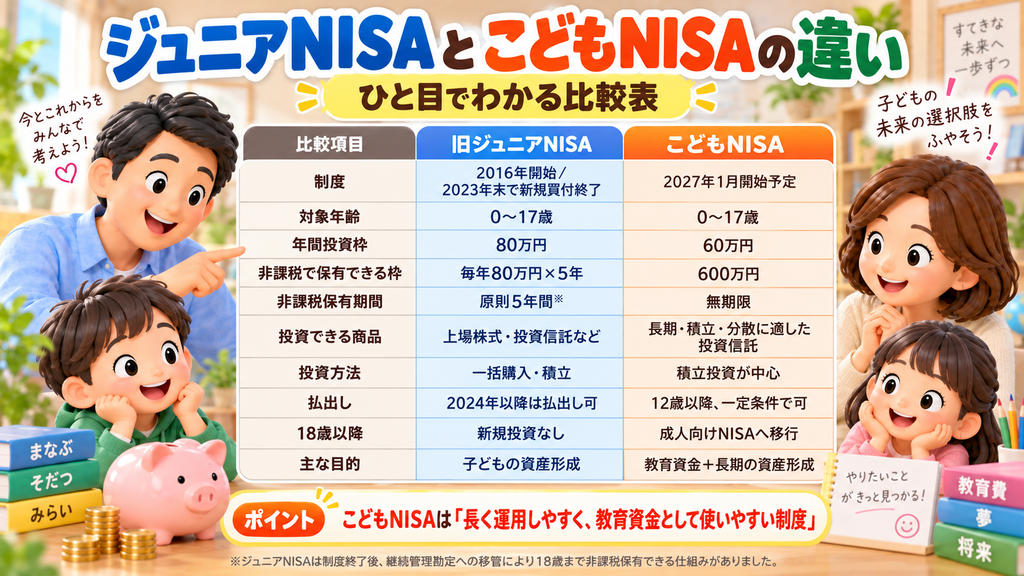
※ジュニアNISAで保有している商品は、非課税期間5年が終了した後、一定の条件のもと「継続管理勘定」へ移管され、18歳まで非課税で保有することができます。また、制度終了後の2024年以降は、ジュニアNISA口座の資産を年齢にかかわらず非課税で払い出すことも可能です。
【ここに「ジュニアNISAとこどもNISAの違い」の比較画像を挿入】
大きな違い① 非課税で保有できる枠が600万円に
こどもNISAでは、0~17歳の間の非課税保有限度額が600万円に設定されています。
ここで注意したいのは、「生涯で600万円しか投資できない」という意味ではなく、制度上設定されている非課税保有限度額だということです。
旧ジュニアNISAは年間80万円、非課税期間5年間という仕組みでした。
こどもNISAでは、現在のNISAと同じ考え方をベースに、長期的な資産形成をしやすい制度設計になっています。
大きな違い② 非課税期間が無期限に
旧ジュニアNISAでは、投資した年から原則5年間という非課税期間が設定されていました。
一方、現在のNISAでは非課税保有期間が無期限化されています。
こどもNISAも現在のNISAのつみたて投資枠の仕組みを未成年者へ広げるもので、長期的な資産形成を前提とした制度となっています。
教育資金は、子どもが生まれてから大学進学まで10年以上の時間を確保できるケースも多いため、長期投資との相性を考えやすい資金のひとつといえます。
大きな違い③ 個別株ではなく積立投資が中心
旧ジュニアNISAでは、個別株式なども投資対象になっていました。
こどもNISAでは、長期・積立・分散投資に適した一定の投資信託が対象です。
毎月一定額を積み立てることで、購入時期を分散できます。
ただし、積立投資を行えば必ず利益が出るわけではありません。
市場環境によっては、教育資金が必要になるタイミングで投資額を下回っている可能性もあります。
そのため、教育資金すべてを投資で準備するのではなく、預貯金などと組み合わせることも重要です。
大きな違い④ 12歳以降は一定条件で払出しが可能
こどもNISAでは、子どもが12歳になるまでは原則として払出しが制限されます。
12歳以降については、資金の使途が子どものためのものであることに加えて、
子ども本人が払出しに同意していることを示す書面などを提出すること
を条件として、親権者等による払出しが可能になります。
したがって、「とりあえず投資して、必要になったらいつでも使えばいい」
という普通の預貯金と同じ感覚で利用する制度ではありません。
急な出費や数年以内に必要になる可能性のあるお金は、別に確保しておくことが大切です。
こどもNISAのメリット
1.長い時間を使って資産形成できる
こどもNISAの大きな特徴は、子どもが小さいうちから長期間の資産形成ができることです。
例えば0歳から18歳まで積み立てれば、約18年間という投資期間を確保できます。
投資によって得られた利益を再び運用することで、利益が新たな利益を生む「複利効果」も期待できます。
ただし、長期間投資すれば必ず資産が増えるわけではありません。
長期・積立・分散投資は価格変動の影響を分散する方法のひとつですが、元本割れの可能性がなくなるわけではないことを理解しておきましょう。
2.子どもの資金を分けて管理しやすい
児童手当、お年玉、お祝い金などを、「子どものために残しておこう」と思っていても、家計のお金と同じ口座で管理していると、どこまでが子どもの資金なのかわからなくなってしまうことがあります。
子ども名義のNISA口座を利用することで、子どもの将来に向けた資金として区別して管理しやすくなります。
ただし、NISAで運用する以上、預貯金のように元本が保証されるわけではありません。
3.親子でお金について考えるきっかけになる
こどもNISAは、子どもの金融教育にも活用できます。
子どもが成長してから、
「毎月積み立ててきたお金がどうなっているのか」
「なぜ値段が上がったり下がったりするのか」
「世界の企業や経済に投資するとはどういうことなのか」
などを親子で話すきっかけになります。
単に教育資金を準備するだけではなく、お金を貯める・使う・増やすということを実際の資産形成を通じて学ぶ機会にもなります。
こどもNISAのデメリット・注意点
1.自由に引き出せる預貯金とは違う
こどもNISAでは12歳になるまで原則として払出しができません。
12歳以降についても、子どものための用途であることなど一定の条件があります。
そのため、
- 数年後に使う予定の学費
- 家族の生活予備資金
- 急な医療費
- 車や住宅などの購入資金
といった、いつ必要になるかわからない資金をすべて投資してしまうのは慎重に考える必要があります。
2.元本割れする可能性がある
投資信託は価格が変動します。
株式市場などが大きく下落した場合には、投資した金額を一時的、あるいは場合によっては長期間下回ることもあります。
特に教育資金は「18歳で大学に入学する」など、使う時期が比較的明確です。
大学入学直前に相場が大きく下落すると、必要な金額を確保できない可能性があります。
そのため、教育資金として利用する場合には、使う時期が近づいてきたら、預貯金など価格変動の小さい資産へ移していくことも検討材料になります。
毎月1万円を18年間積み立てるとどうなる?
ここで、簡単なシミュレーションをしてみましょう。
0歳から18歳まで、毎月1万円 を積み立て、仮に年5%で運用できたとします。
すると、
- 積立期間:18年間
- 積立元本:216万円
- 運用結果:約349万円
- 運用益:約133万円
となります。
課税口座で約133万円の利益が生じ、20.315%の税率が適用されたと仮定すると、税額は約27万円です。
NISA口座内の対象となる運用益であれば、この部分が非課税になります。
ただし、これは年5%で運用できたと仮定した単純なシミュレーションです。
実際の投資信託の価格は上昇することも下落することもあり、将来の運用成果を保証するものではありません。
また、実際の運用結果は商品、手数料、積立時期、市場環境などによって異なります。
こどもNISAと学資保険、どちらを使えばいい?
教育資金の準備を考えるとき、「学資保険とこどもNISA、どちらがいい?」と迷う方も多いと思います。
しかし、そもそも両者は性格が異なります。
学資保険
学資保険は保険商品です。
商品によっては、契約者である親が死亡した場合などに、その後の保険料の払込みが免除され、契約時に定めた学資金や満期保険金を受け取れる仕組みがあります。
教育資金の準備と保障を組み合わせられる点が特徴です。
一方で、商品や契約条件、解約する時期によっては、受け取る金額が払い込んだ保険料の総額を下回る場合があります。
「学資保険なら必ず元本が保証される」と考えないよう注意しましょう。
こどもNISA
こどもNISAには死亡保障などの保険機能はありません。その代わり、投資信託を利用して長期的な資産成長を目指すことができます。大きく増える可能性がある一方で、元本割れの可能性もあります。
つまり、
保障を重視するのか? 値動きを受け入れて資産成長を目指すのか?
によって役割が異なります。
どちらか一方だけに決める必要はありません。
例えば、
「大学入学時に必ず確保しておきたい資金は預貯金や保険で準備する」
「10年以上先まで使わない資金の一部をNISAで運用する」
というように、目的に応じて複数の方法を組み合わせる考え方もあります。
親のNISAとこどもNISA、どちらを使う?
もうひとつ考えておきたいのが、親自身のNISAとの使い分けです。
18歳以上が利用する現在のNISAには、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計:年間360万円
- 非課税保有限度額:1,800万円
という大きな非課税枠があります。
親のNISAで教育資金を運用する方法もあります。
親名義のNISAであれば、資産は親のものなので、必要になったタイミングで売却・払出しができます。
一方、こどもNISAは子ども本人の資産として管理されるため、払出しには一定の制限があります。
そのため、「教育資金だから必ずこどもNISAを使う」と考える必要はありません。
親のNISAの利用状況、家計の余裕、子どもの年齢、資金を使う時期などを考えて判断することが大切です。
忘れてはいけない「贈与税」の注意点
こどもNISAで特に注意したいのが贈与税です。
NISAの年間投資枠60万円と、贈与税の非課税枠はまったく別の制度です。
例えば、親や祖父母のお金を子ども名義のNISA口座へ移し、その資金で投資する場合には、子どもへの贈与に該当する可能性があります。
暦年課税の場合、贈与税には受贈者1人につき年間110万円の基礎控除があります。
この110万円は、「父親から110万円、祖父母から110万円」というように贈与する人ごとに使えるものではありません。
子どもが1年間に受け取った贈与を合計して110万円です。
こどもNISAの年間投資枠が60万円だからといって、必ず贈与税の問題がないとは限りません。
お年玉やその他の贈与なども含め、子どもが受け取った財産全体で考える必要があります。
贈与額が大きい場合や判断が難しい場合には、税理士など専門家へ確認すると安心です。
教育資金は「全部をひとつの方法で準備しない」
教育資金には、大きな特徴があります。
それは、「使う時期をある程度予測できる」ということです。
大学入学資金であれば、おおむね子どもが18歳になる時期に必要になります。
だからこそ、
近いうちに使うお金
預貯金など値動きの小さい方法で準備する
10年以上使わないお金
NISAなどを利用して長期的な資産形成を検討する
親に万が一があった場合にも備えたい
生命保険や学資保険などの保障も検討する。
というように、目的によって分けて考える方法があります。
投資・預貯金・保険には、それぞれ違った役割があります。
重要なのは、「どの商品が一番いいか」ではなく、「いつ、いくら必要なのか」から逆算することです。
まとめ|こどもNISAは教育資金づくりの新しい選択肢
2027年1月から、0~17歳までNISAのつみたて投資枠を利用できるようになります。
ポイントを整理すると、
- 0~17歳が対象
- 年間投資枠は60万円
- 非課税保有限度額は600万円
- 長期・積立・分散投資に適した一定の投資信託が対象
- 投資による利益は非課税
- 12歳以降は一定条件のもと払出しが可能
- 18歳になると成人向けNISAへ移行
- 投資なので元本保証はない
- 親などから資金を移す場合は贈与税にも注意
という制度です。
こどもNISAは、子どもの将来に向けた資金づくりの有力な選択肢のひとつです。
ただし、「教育資金なら全部こどもNISA」という考え方が必ずしも適しているわけではありません。
大学入学など必ず必要になる資金、万が一に備える保障、長期間使わない余裕資金などを分けて考え、
預貯金・保険・親のNISA・こどもNISA
それぞれの特徴を理解したうえで組み合わせることが大切です。
子どもが小さいほど、教育資金を準備できる時間は長くなります。
まずは「いつまでに、いくらくらい必要なのか」を家族で考えるところから始めてみてはいかがでしょうか。